

 2026.02.05ベトナム
ベトナム個別株レポート~ナムアバンク2025年10-12月期決算
企業紹介
ホーチミン市を拠点とする著名なベトナム人実業家グエン・チャン氏が仲間と共に、銀行参入自由化直後の1992年に設立した、アジア商業銀行などと並ぶ民間資本としては最も古い商業銀行のひとつである。保守的な融資姿勢が特徴であり、家族経営でありながら、マクロ経済が混乱に陥っても経営危機に瀕するようなことは一度もなかった。2023年にホーチミン市場に株式を公開した。
技術革新や業務改革に積極的に取り組む姿勢は創業者達の起業家精神を受け継いでおり、2019年にベトナム初の人工知能搭載ロボット行員導入を行ったほか、デジタルネイティブ世代をターゲットにしたバーチャルバンキングを積極的に進め、経済成長によって拡大しているベトナムの中産階級や中堅企業をターゲットにした業績拡大戦略を採っている。
2025年12月期業績
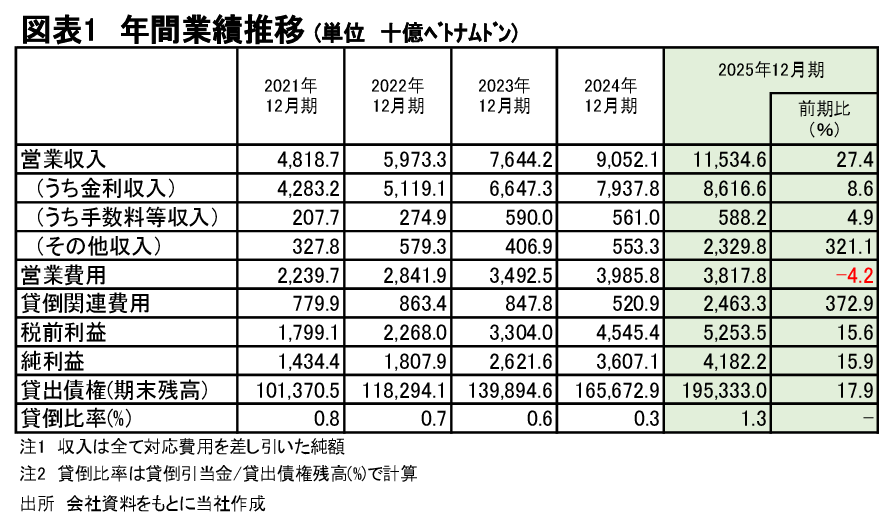
2025年12月期の営業収入(以下、収入は全て費用を差し引いた純額)は前期比27.4%増の11.5兆VND(ベトナムドン)だった。貸出債権残高が同17.9%増の195.3兆VNDとなったが、預貸利ザヤの縮小により金利収入は同8.6%増の8.6兆VNDとなった。手数料収入も同4.9%増の5,882億VNDと伸び悩んだが、その他収入が一時的な収益計上があったため同321.1%増の2.3兆VNDとなり、営業収入全体の増加を牽引した。税前利益は同15.6%増の5.2兆VNDとなった。営業費用は同4.2%減の3.8兆VNDとなったが、貸倒関連費用が同372.9%増の2.4兆VNDに急増したため、税前利益の増加ペースは営業収入のそれを下回った。純利益は同15.9%増の4.1兆VNDだった。
2025年10―12月期業績
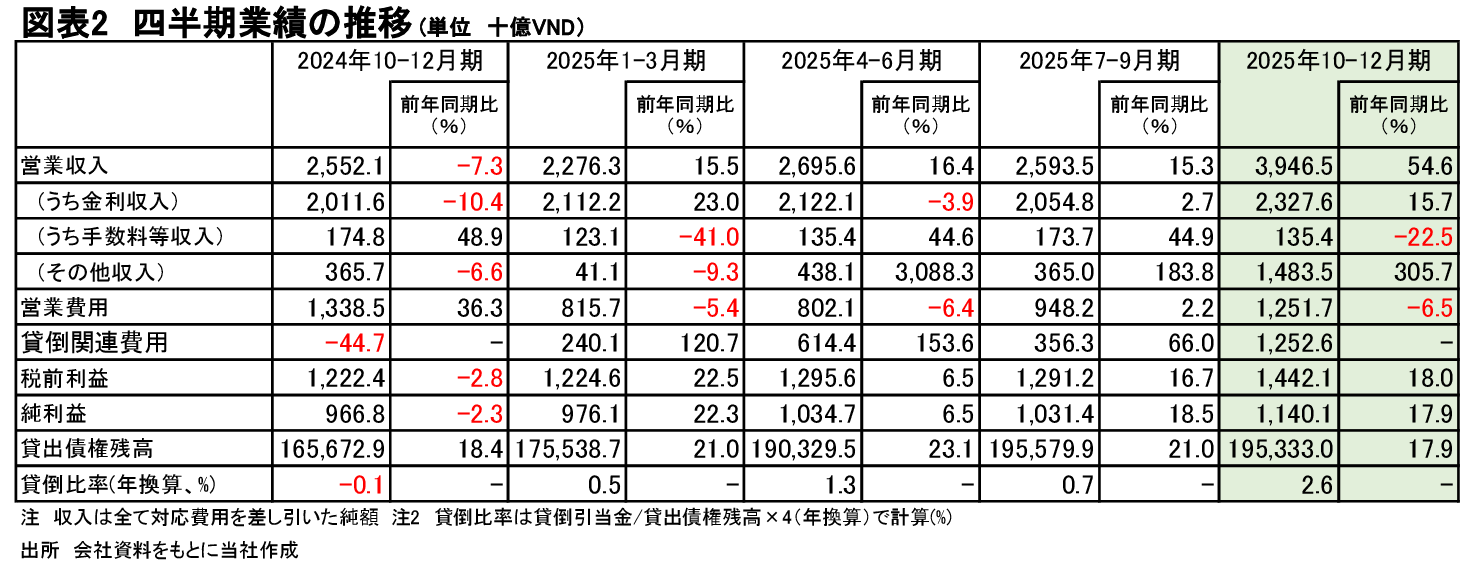
2025年10-12月期の営業収入は前年同期比54.6%増の3.9兆VNDだった。その他収入が一時的な収益の計上によって同305.7%増の1.4兆VNDとなり、全体の増収を牽引した。金利収入は同15.7%増の2.3兆VNDと、貸出債権残高の増加ペース(同17.9%増)とほぼ同水準となっている。預貸利ザヤの悪化幅がかなり縮小した可能性が窺える。手数料収入は同22.5%減の1,354億VNDだった。
営業費用が同6.5%減の1.2兆VNDとなったが、貸倒関連費用が前年同期の447億VNDの戻入から1.2兆VNDの繰入に転じたため、税前利益は同18.0%増の1.4兆VNDと、営業収入の伸びを下回る増加にとどまった。純利益は同17.9%増の1.1兆VNDとなった。
株価の動向
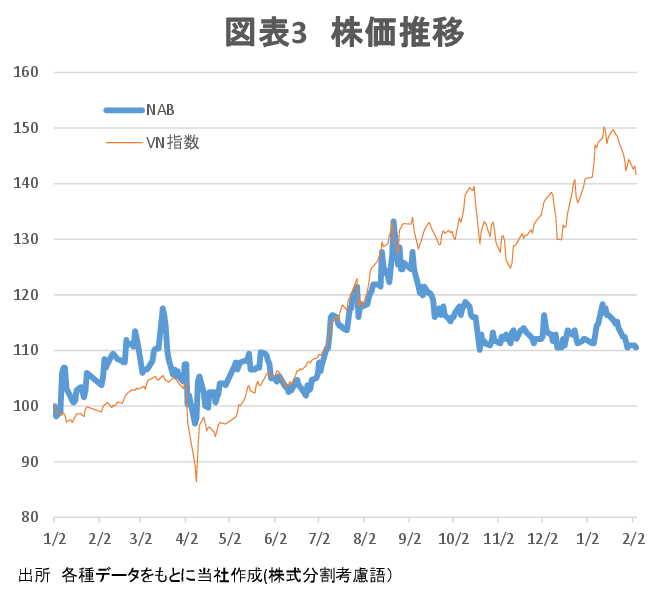
同社の株価とVN指数を、2024年末終値を100としてそれぞれを指数化したものが図表3である。同社の株価は2025年9月初旬から下落基調に転じ、VN指数に対するアンダーパフォームが明確になっている。2024年末に対する2月4日終値時点の上昇率はVN指数の42%に対して同社は11%となっている。2月4日終値14,100VNDベースの時価総額は19.3兆VNDであり、それは2025年12月期実績の純利益4.1兆VNDに対して4.7倍の水準となっている。同社のパフォーマンスの停滞は資金調達力に対する懸念が考えられる。同社の2025年12月末の負債総額は前期末比74.9%増の394.9兆VNと急増しているが、預金は同12.3%増の177.8兆VNDにとどまり、負債増加のほとんどを他の金融機関からの借入などの市場調達で賄っている。貸出債権残高を増やすためにコストの高い市場から資金を調達する必要が高まっているとみられることから、貸出増と預貸利ザヤ改善による利益成長のシナリオが描きにくくなっている点には注意する必要があるだろう。
加入協会 日本証券業協会 一般社団法人日本投資顧問業協会
主な事業 金融商品取引業