

 2026.02.06ベトナム
ベトナム個別株レポート~アジアコマーシャルバンク2025年10-12月期決算
企業紹介
同社は1993年、ベトナム政府が民間資本による銀行設立を解禁した際に誕生した、民間銀行としては最古参の大手商業銀行で、総資産規模は上場銀行中7位(2025年9月末)と国営の4大銀行に次ぐ大手行グループに属する。厳格な融資姿勢と経営の透明性で知られ、2025年9月末時点の貸出に占める不良債権の比率は1.1%と業界最低水準となっている。このような健全な財務状況と高い経営の透明性が、特に外国人投資家に高い評価を受け、外国人保有比率は上限の30%付近となっている。
個人や中小企業向け融資に強みがあり、クレジットカード、バンカアシュアランス(保険商品の窓口販売)、証券サービスなどでも高い競争力を保持している。ベトナムの中産階級の増加に加え、住宅需要の回復、道路整備の進捗に伴う自動車需要の増加など、事業機会の拡大期待が高まっている。
2025年12月期業績
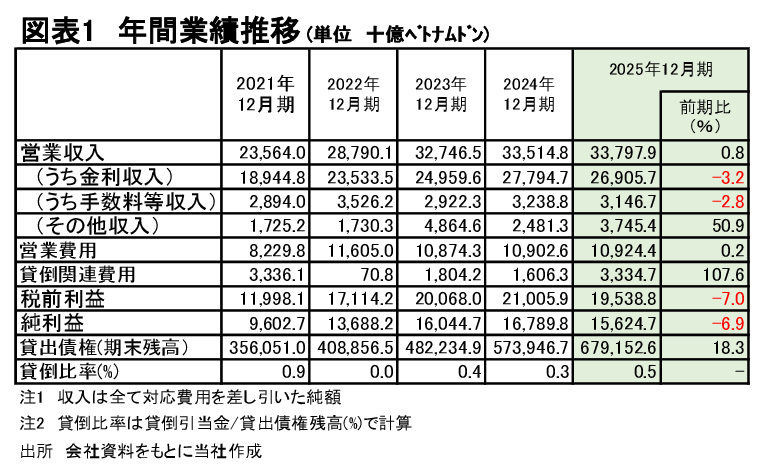
2025年12月期の営業収入(対応費用を差し引いた純額、以下収入は全て純額)は前期比0.8%増の33.7兆VND(ベトナムドン)だった。貸出債権残高が同18.3%増の679.1兆VNDとなったが、貸出金利低下と預金を含む資金調達コストの上昇によって預貸利ザヤが縮小したため、金利収入が同3.2%減の26.9兆VNDとなった。保険や証券、クレジットカードなどの金融サービスに対する需要は堅調だったが、慎重な営業姿勢を堅持したため、手数料収入が同2.8%減の3.1兆VNDとなった。一方、外国為替売買益や有価証券売却益が増加したため、その他収入は同50.9%増の3.7兆VNDとなった。営業費用が同0.2%増の10.9兆VNDにとどまったが、貸倒関連費用が同107.6%増の3.3兆VNDに増加したため、税前利益は同7.0%減の19.5兆VNDとなった。純利益は同6.9%減の15.6兆VNDとなった。
2025年10―12月期業績
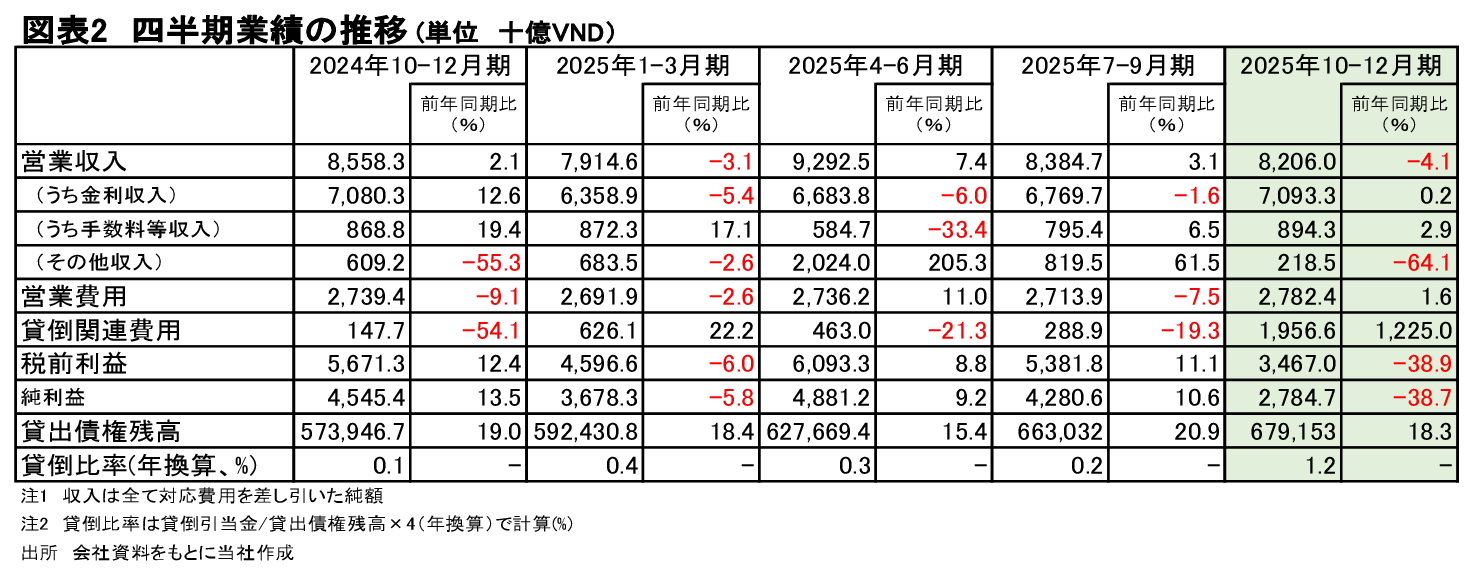
2025年10―12月期の営業収入は前年同期比4.1%減の8.2兆VNDだった。貸出債権残高が同18.3%増の679.1兆VNDに増加したが、預貸利ザヤの悪化が続き、金利収入は同0.2%増の7.0兆VNDとなった。手数料等収入も金融サービス需要の取り込みが進まなかったために同2.9%増の8,943億VNDとなった。その他収入は投資有価証券が売却損に転じたこと、外国為替売買益が大きく減少したことなどにより同64.1%減の2,185億VNDだった。
税前利益は同38.9%減の3.4兆VNDとなった。営業費用が同1.6%増の2.7兆VNDとなったうえ、貸倒関連費用が同13倍の1.9兆VNDと大きく増加したことが影響した。純利益は同38.7%減の2.7兆VNDだった。資金需給が逼迫し、調達金利に上昇圧力がかかっているにもかかわらず、貸出金利の上昇は限定的になっている。厳しい競合状況や政府からの融資金利抑制要請などによって預貸利ザヤが資金の需給関係を反映しない状況に陥っていることを考慮し、同社は慎重な営業スタンスをとっているようである。
株価の推移
同社の株価とVN指数の2024年終値を100としてそれぞれを指数化したものが図表3である。年初から4月中旬までの同社の株価の動きはVN指数と概ね連動したものとなっていたが、その後はVN指数の上昇に後れを取り、アンダーパフォームが続いている。2月4日終値時点でVN指数が2024年末比42%の上昇となっているのに対し、同社の株価は9%の下落となっている。2月4日終値23,600VNDで計算した時価総額は121.2兆VNDで、これは2025年12月期実績純利益15.6兆VNDに対して8倍となっている。
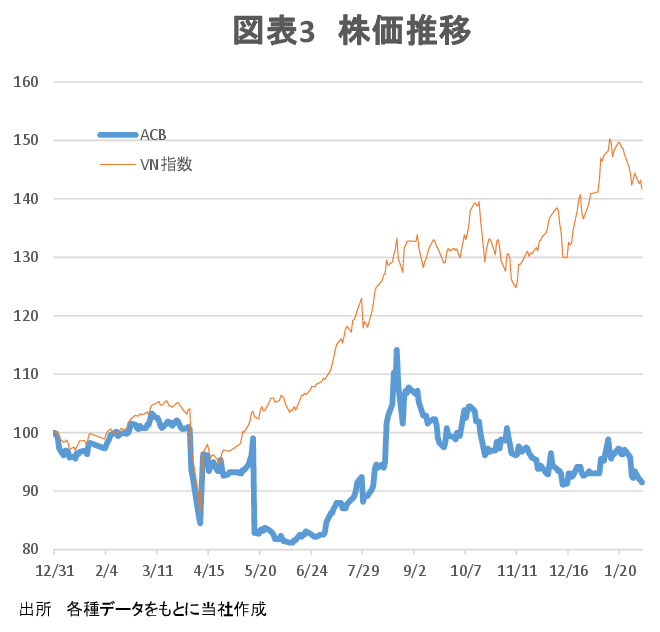
パフォーマンスが停滞している要因は、慎重な営業姿勢を反映して業績が伸び悩んでいることにあるとみられる。預貸利ザヤの改善が見込めないうえに貸出債権残高の増加に慎重な以上、業績の拡大を大きく期待することは難しい。一方、健全なバランスシートを維持することは、調達コストの安定に繋がり、市場の資金需給がさらに逼迫しても同社の受ける影響はより小さいものになる可能性がある点には留意する必要があるだろう。
加入協会 日本証券業協会 一般社団法人日本投資顧問業協会
主な事業 金融商品取引業