

 2026.08.26ベトナム
ベトナム個別株レポート~ビンホアン水産(VHC)2026年4-6月期決算
企業紹介
同社はチャ魚(東南アジアのメコン川やチャオプラヤー川原産のナマズ目パンガシウス科の一種でバサ、キャットフィッシュなどとも呼ばれる)という淡水魚を中心に養殖、加工、販売を一貫して手掛ける水産物加工業者で、この事業領域ではベトナムのトップ企業である。1997年にベトナム南部のメコン川下流域のドンタップ省サディークで創業し、チャ魚をタラの代用食材魚種として欧米向け輸出の拡大に取り組んできた。その後は国際的基準に耐えうるサプライチェーンの品質を強みとして「ビンホアン・ブランド」を確立し、ウォルマートなど世界的な小売チェーンでも販売されるに至っている。
2026年4-6月期業績
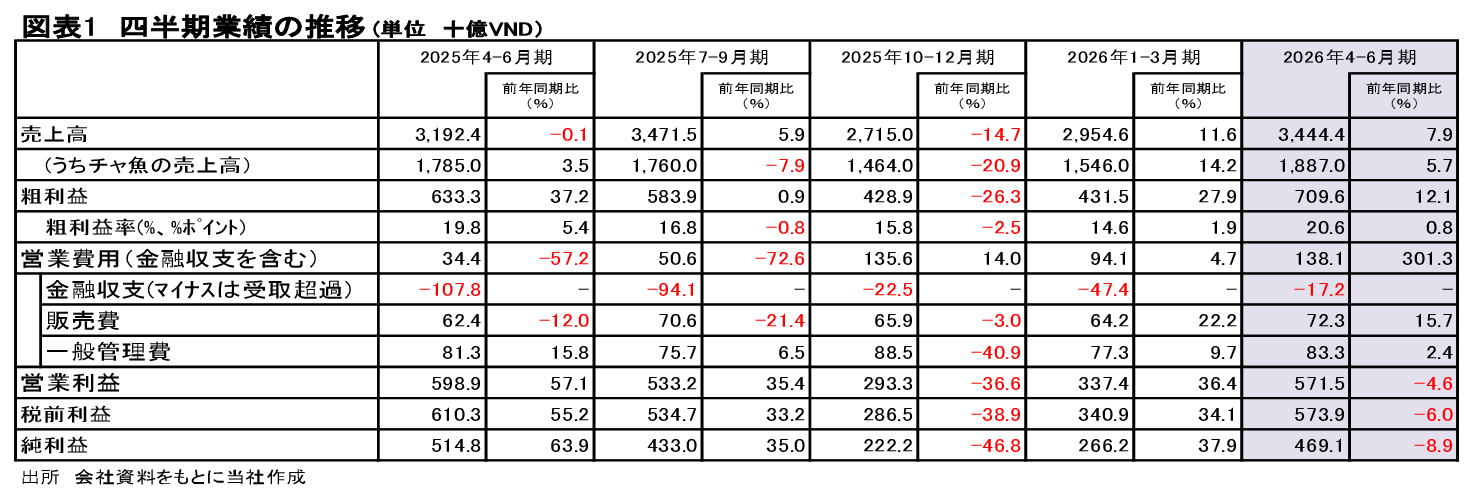
2026年4-6月期の売上高は前年同期比7.9%増の3.4兆VND(ベトナムドン)だった。チャ魚の売上高は同5.7%増の1.8兆VNDだったが、副産物を中心にチャ魚以外の売上高が同10.5%増の1.5兆VNDとなって全体の売上高の伸びを牽引した。地域別では北米の売上高が同7.7%増の1.2兆VNDとなった。相互関税問題に絡むチャ魚の需要動向の混乱が一巡したようであり、1-3月期に続いて増収を確保した。このほか、欧州の売上高は同15.4%増の6.680億VND、中国とベトナムを除くアジア・オセアニア諸国を中心にその他地域の売上高が同19.0%増の4,950億VNDと好調だった。
1―3月期に引き続き、チャ魚の北米向け輸出数量が増加したことが採算改善を促したとみられ、粗利益率は同0.8%ポイント上昇の20.6%となり、粗利益は同12.1%増の7,096億VNDとなった。しかし、外国為替売買益の減少や支払利息の増加によって金融収支の受取超過額が前年同期の1,078億VNDから172億VNDに大きく減少したことが響き、営業利益は同4.6%減の5,715億VNDとなった。営業外損益の悪化によって税前利益は同6.0%減の5,739億VNDとなった。課税負担の増加によって純利益は同8.9%減の4,691億VNDとなった。
同社は2026年12月期の売上高を前期比16.4%増の14.0兆VNDと計画している。2026年1―6月累計実績の進捗率は46%となっている。北米需要の回復が本格化する可能性を考慮すると、順調な進捗と評価することが可能だろう。
株価の動向
図表2は2025年末の終値を100として同社の株価とVN指数を指数化したものである。同社の株価は5月初旬から7月下旬までVN指数とほぼ連動した動きをみせていたが、8月以降のVN指数の反発に対し、同社の株価は下落を続け、アンダーパフォームに転じつつある。8月24日終値の2025年末比変動率はVN指数が0.2%の上昇となっているのに対し、同社は5.5%の下落となっている。また、8月24日終値53,000VNDで計算した同社の時価総額は11.1兆VNDで、これは2025年12月期の純利益の実績1.3兆VNDの8.5倍の水準となっている。
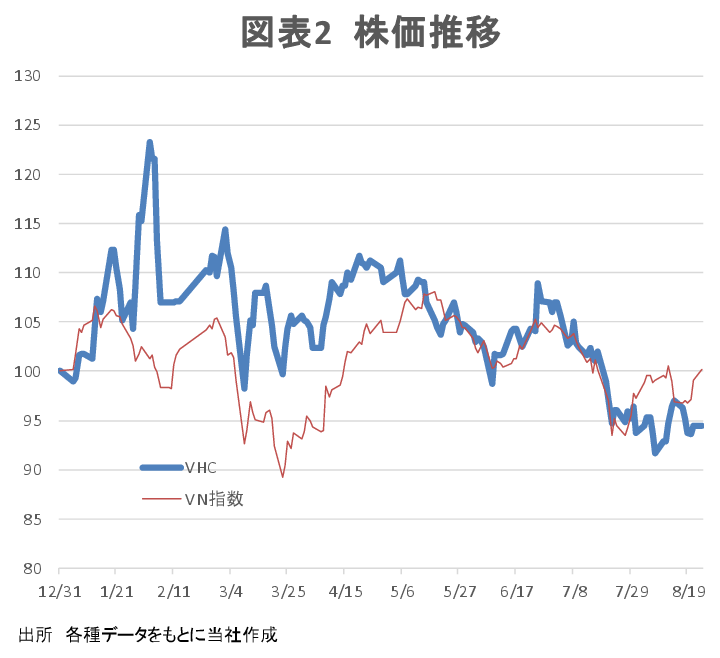
株価パフォーマンスが停滞している要因は、北米向けの売上高が伸び悩んでいるためだろう。月次の北米向けの売上高の前年同月比増減率は4月が43.4%増と堅調だったが、5月が14.8%減、6月が2.3%減、7月が35.9%減となっており、やや息切れ感がみられることが株価パフォーマンスに影響した可能性がある。今後は北米以外の市場開拓の状況を慎重にみる必要があるだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業