

 2026.11.06ベトナム
べトキャップ証券 2026年7―9月期決算
企業紹介
同社は、海外大手金融機関での勤務経験を有するベトナム人が集まって2007年に起業した証券会社である。当初から競合他社とは一線を画し、リサーチ主導による国内外の機関投資家向け証券仲介業務と投資銀行業務を軸に地歩を固めてきた。近年では証券取引のデジタル化をチャンスとみて、個人投資家への浸透も積極的に進めている。所得水準向上に伴ってベトナムの株式投資家の裾野が広がっているが、2025年のホーチミン証券取引所の取引シェアは6.55%で4位と、前年の5位から順位を上げている。長年培った強みを生かし、ベトナム証券市場において存在感のある大手総合証券会社となっている。
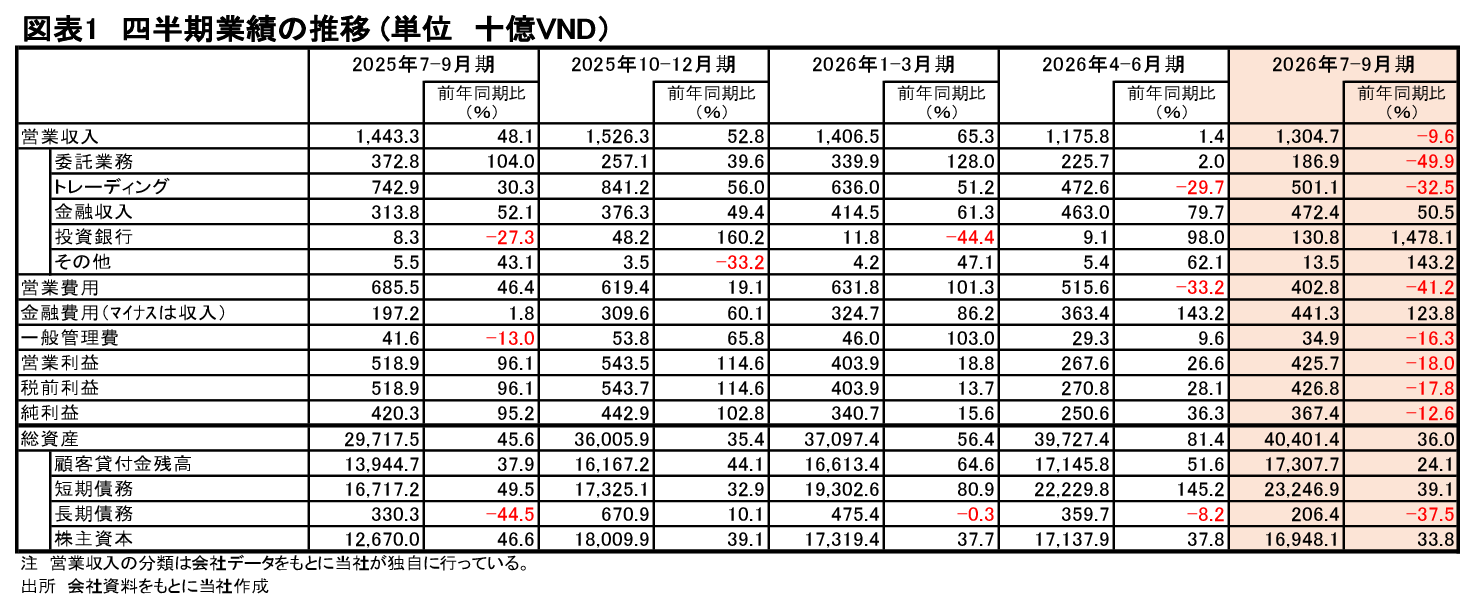
2026年7-9月期業績
2026年7-9月期の営業収入は前年同期比9.6%減の1.3兆VND(ベトナムドン)だった。ホーチミン株式市場の1営業日当たり平均の出来高が同59.9%減の5.4億株に落ち込んだため、委託業務収入は同49.9%減の1,869億VNDに急減し、トレーディング収入も同32.5%減の5,011億VNDに落ち込んだ。一方、顧客貸付金残高が同24.1%増の17.3兆VNDとなったことに加え、貸出金利が上昇したため、金融収入は同50.5%増の4,724億VNDとなった。投資銀行収入は同15.8倍の1,308億VNDと急増した。引受手数料が1,281億VNDと前年同期の約21倍に増えたことが寄与した。
営業費用は同41.2%減の4,028億VNDと、営業収入の減少ペースを上回って減少した。収入の減少によりトレーディングに対応する費用が同54.8%減の1,908億VND、委託業務に対応する費用が同27.1%減の1,726億VNDに縮小したことが貢献した。一方、投資銀行業務に対応する費用は、収入の急増に伴い同54.5%増の348億VNDとなった。以上の結果、純営業収入は同19.0%増の9,018億VNDに増加した。しかし、顧客貸付金残高増加を借入金の増加で賄ったことから金融費用(純額)が同123.8%増の4,413億VNDに膨らみ、営業利益は同18.0%減の4,257億VND、税前利益は同17.8%減の4,268億VND、純利益は同12.6%減の3,674億VNDとなった。
株価の動向
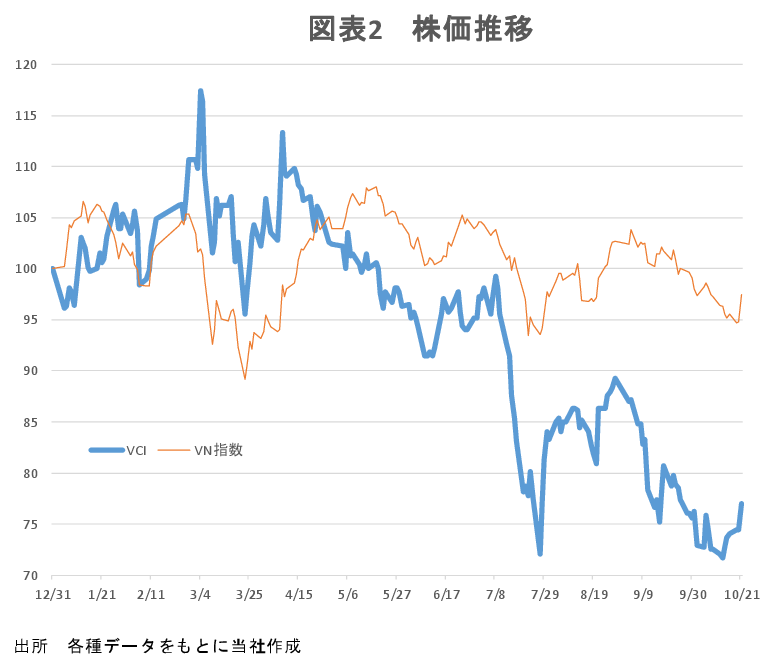
同社の株価とVN指数を2025年末の終値を100としてそれぞれを指数化したものが図表2である。同社の株価は、下落トレンドが続き、アンダーパフォームが顕著になっている。株式市場の停滞が影響しているものとみられる。10月26日終値時点の2025年末比変動率はVN指数の1%下落に対し、同社の株価は25%の下落となっている。また、10月26日終値19,150VNDで計算した時価総額は22.0兆VNDで、これは2025年12月期実績の純利益1.3兆VNDの17倍となっている。
同社は2026年12月期の業績について、営業収入を前期比31.0%増の6兆5,250億VND、税前利益を同41.2%増の2兆3,000億VNDと計画している。2026年1-9月累計実績の進捗率は営業収入が60%、税前利益が48%であり、計画を下回る進捗となっている可能性がある。このことも株価パフォーマンスに影響している可能性がある。
2026年9月21日にFTSEラッセルによるベトナムの市場格上げが実施され、海外投資家からの資金流入が期待されたが、VN指数は9月下旬以降も弱含みの状況が続いており、期待が先行しすぎた反動が出ている可能性もある。ただし、FTSEラッセルへの組み入れは2027年にかけて段階的に実施されるため、資金流入の本格化はこれからである。格上げは、流動性向上や投資家の多様化を通してベトナム株式市場にとってプラスをもたらすものであり、そのような環境の変化の中で、創業以来強化してきたリサーチ部門を武器に、同社がどのようなポジションを獲得するのかという視点も忘れるべきではないだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業