

 2026.11.12ベトナム
べトコムバンク 2026年7―9月期決算
企業紹介
同社はベトナムでユニバーサルバンキングサービスを展開する銀行で、大手4行(ベトナム投資開発銀行、ヴィエティンバンク、ベトコムバンク、アグリバンク)の一角を占める。同社の強みとして、国際的な信用調査機関からベトナム国内の銀行の中で最も高い信用評価を得ていることが挙げられよう。
1963年4月にベトナム国立銀行の外国為替部門がスピンオフして設立され、1990年に外国為替専業銀行から商業銀行へ転換、その後事業の多様化を進めて2009年に民営化企業として初めて株式を公開した。2011年にみずほ銀行と戦略提携し、みずほ銀行は同社の株式の15%を保有している。
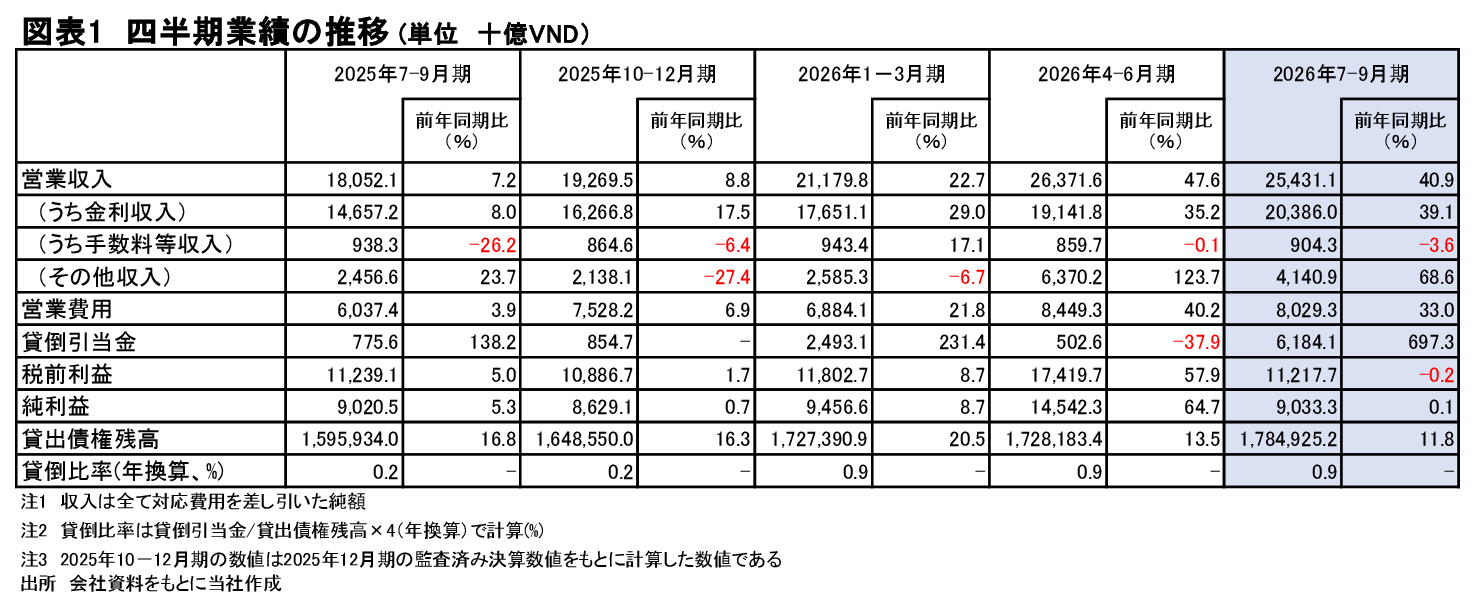
2026年7―9月期業績
2026年7―9月期の営業収入(対応費用を差し引いた純額、以下収入は全て純額)は前年同期比40.9%増の25.4兆VND(ベトナムドン)だった。金利収入は同39.1%増の20.3兆VNDに増加した。貸出債権残高は同11.8%増の1,784兆VNDだったが、積極的な貸出金利の引き上げによって調達コストの上昇を吸収し、預貸利ザヤの改善を加速させることに成功したようだ。無理な貸出債権残高の増加を避け、適正な貸出金利の設定によって預貸利ザヤの改善を進めてきた経営戦略が成果を上げている。手数料収入はコストの増加によって同3.6%減の9,043億VNDにとどまったが、その他収入は同68.6%増の4.1兆VNDに増加した。外国為替売買益の大幅な増加が牽引役だった。
税前利益は同0.2%減の11.2兆VND、純利益は同0.1%増の9.0兆VNDとなった。営業費用が同33.0%増の8.0兆VNDと営業収入の増加ペースを下回ったが、貸倒引当金が同697.3%増の6.1兆VNDに増加したため、利益水準は前年同期比横ばい圏にとどまった。なお、貸倒引当金の増加は、同社が保有する社債の価格下落リスクに対する予防的かつ積極的な引当金の計上によるもので、市中金利の上昇による社債価格の下落リスクに対応したものでもある。収益力の強化を進めているが、資産の健全性の向上にも余念がないといえそうだ。
株価の推移
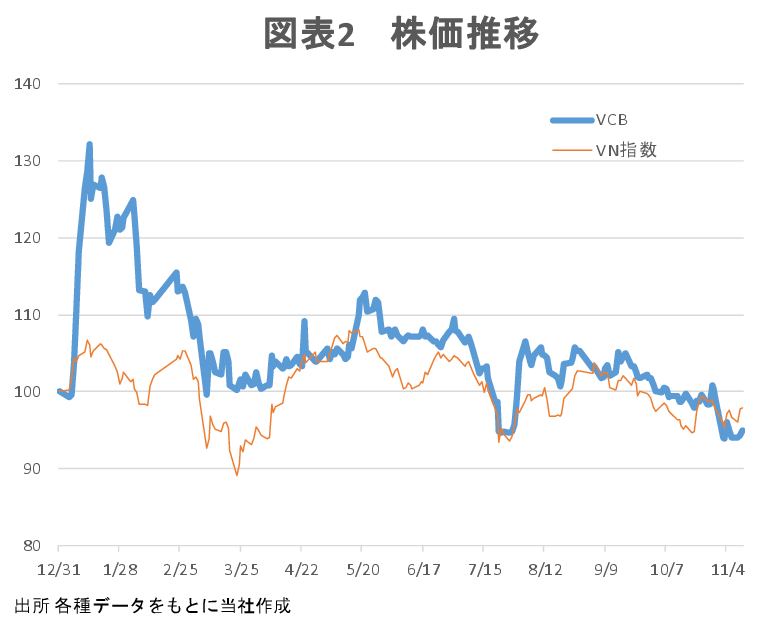
同社の株価とVN指数の2025年終値を100としてそれぞれを指数化したものが図表2である。同社の株価は、ベトナム政府が同社を含む国営4大銀行に対する株主還元姿勢を転換する決議を発表したことがきっかけに急騰した局面を除くと、VN指数とほぼ連動して推移していた。11月11日終値時点でVN指数が2025年末比2%の下落となっているのに対し、同社の株価は5%の下落となっている。11月11日終値54,200VNDで計算した時価総額は447.8兆VNDで、これは2025年12月期実績の純利益35.1兆VNDに対して12.9倍となっている。
7―9月期決算では預貸利ザヤの改善加速が確認され、貸出債権の増加と預貸利ザヤの改善をエンジンとした利益成長期待が一段と高まっている。また、保有資産の安全性を高める動きも積極的に進めている。ベトナムの資本市場の拡大に対する準備も進んでおり、株価パフォーマンスの改善期待が高まる可能性がある点には留意する必要があるだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業