

 2026.11.12ベトナム
ビンコムリテール 2026年7―9月期決算
企業紹介
同社の起源はベトナム最大のコングロマリットであるビングループが2004年に立ち上げたショッピングモールである。ビングループの都市開発プロジェクトを追走すると同時に、ブランド力に磨きをかけて独自の展開も進めた結果、2025年末時点でベトナム全土に90のショッピングモールを展開している。2024年4月にビングループが保有株式の大部分を売却したため、グループから離脱することとなったが、引き続きビングループの開発物件へのショッピングモールの展開は続けるほか、社名を変更せずにブランドを継続することにしている。
2026年7-9月期業績
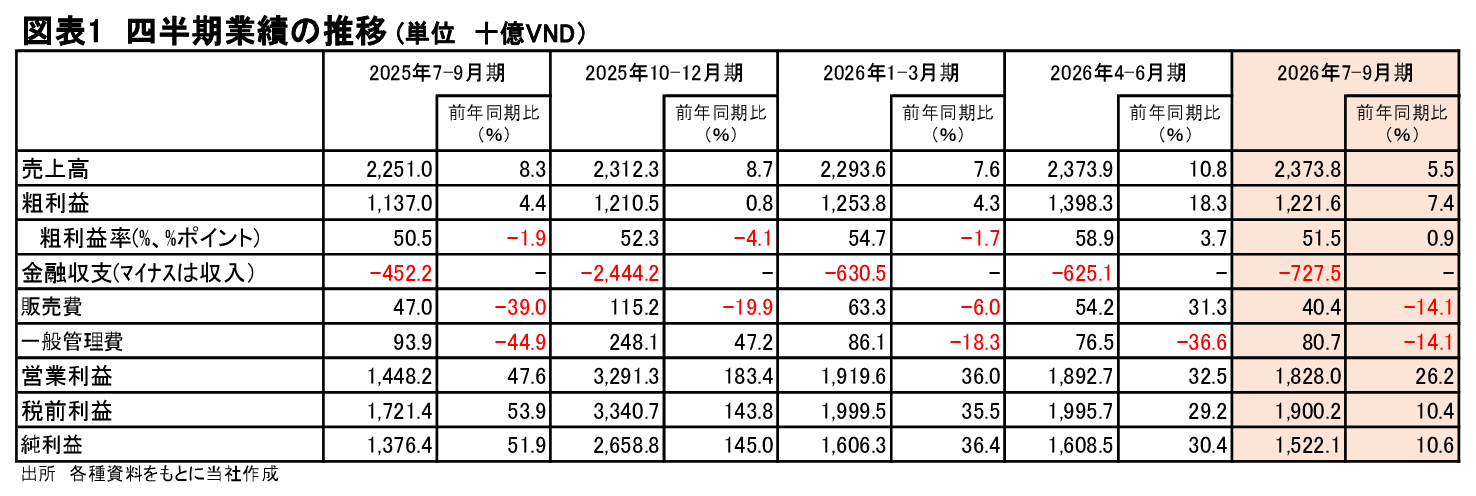
2026年7-9月期の売上高は前年同期比5.5%増の2.3兆VND(ベトナムドン)だった。大型の売却案件が無かったため不動産売却収入が同81.0%減の104億VNDに減少したが、主力の賃貸収入は同7.6%増の2.2兆VNDと堅調だった。賃貸床面積は同4.9%増の193.9万平方メートルだったが、稼働率改善や賃貸料の引き上げによって賃貸床面積を上回る賃貸収入の増加を達成している。ベトナムでは個人消費の拡大が続いているうえ、集客力向上策が奏功し、既存モールの好調が業績拡大を牽引している。なお、8月28日に開業したヴィンコムプラザ・ダンフオン(賃貸床面積26,700平方メートル)は稼働率100%で順調なスタートを切ったようだ。
粗利益率が同0.9%ポイント上昇の51.5%となったため、粗利益は同7.4%増の1.2兆VNDとなった。預金金利上昇による受取利息の増加や外国為替売買益の計上によって金融収支の受取超過額が前年同期の4,522億VNDから7,275億VNDに大きく増加したこと、販売費が同14.1%減の404億VNDに減少したこと、一般管理費も同14.1%減の807億VNDに減少したことなどにより、営業利益は同26.2%増の1.8兆VNDとなった。前年同期に計上された一時的な営業外収入が無くなったために営業外損益が悪化し、税前利益は同10.4%増の1.9兆VND、純利益は同10.6%増の1.5兆VNDとやや伸び悩んだ。新規の大型モール開業の端境期が続いているが、オペレーションの質を向上させることによって税前利益の前年同期比二桁増が続いている。
株価の推移
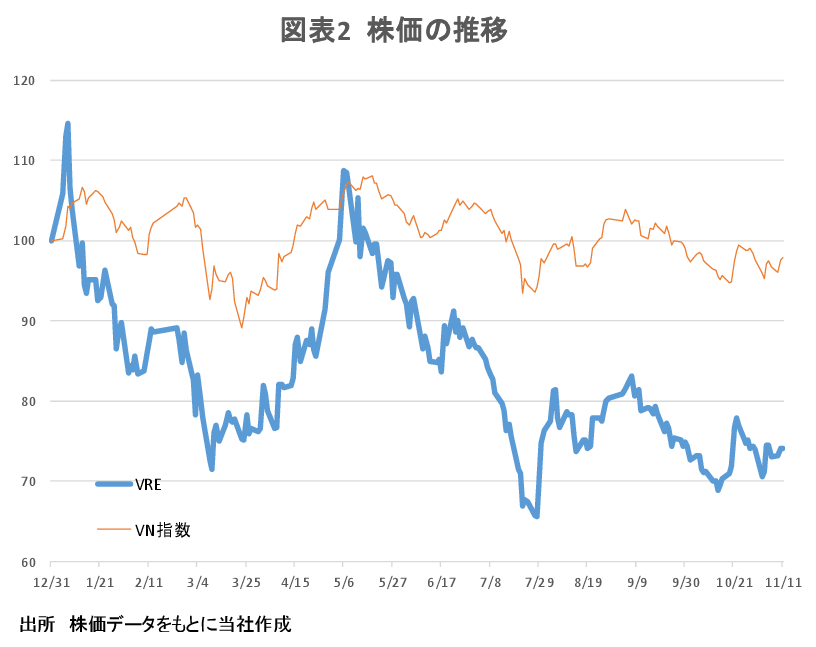
図表2は同社の株価とVN指数について、2025年末の終値を100として指数化したものである。業績好調にも関わらず、同社の株価は5月から下落トレンドが続いたためにVN指数に対するアンダーパフォームが顕著になっている。11月11日終値ベースの2025年末比変動率はVN指数が2%の下落となっているのに対して同社の株価は26%の下落となっている。また、11月11日終値24,100VNDで計算した時価総額は54.7兆VNDで、これは2025年12月期実績の純利益6.4兆VNDの8.5倍の水準となっている。
同社は2026年12月期について、売上高を前期比14.6%増の10兆1,320億VND、税引後利益を同16.6%減の5兆3,750億VNDと計画している。税引後利益が減少する計画になっているのは、前期にハノイのビンコムセンター・グエンチータンショッピングモールを運営する子会社の売却益を計上した反動によるものである。この計画に対する2026年1―9月累計実績の進捗率は売上高が69%、税引後利益が88%となっている。進捗率の評価は困難だが、既存モールの競争力を高めながら業績拡大を継続させている点は評価に値するだろう。
2026年以降にベトナムの主要都市における商業施設開発は70ヵ所、300万平方メートルが計画されているようだ。これまでの業績動向からみて同社のショッピングモールのブランド力や競争力は着実に向上していると考えられ、ベトナムにおけるショッピングモールの需要拡大は、同社の業績成長の追い風になる可能性は高いだろう。この点が評価されるようになれば株価パフォーマンスの改善が期待できるだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業