

 2026.11.13ベトナム
ビンホームズ 2026年7-9月期決算
企業紹介
同社はベトナム最大のコングロマリットであるビングループ(VIC)の傘下にあって、住宅用不動産開発と住宅販売、住宅賃貸運営などの事業を手掛けている。コンドミニアム(マンション)のベトナムでの販売シェアは30.7%(2016年1月から2026年3月までの累計値)で国内首位、ハイエンドコンドミニアムに限ると販売シェア36.4%(同)となっており、強力なブランド力を背景にこのセグメントでは競合他社を圧倒している。ブランド価値や顧客のロイヤルティ向上を図るため、環境対応やIT技術の応用も積極的に進め、ベトナムで増大する中高所得層の囲い込みを進める考えだ。
2026年7-9月期業績
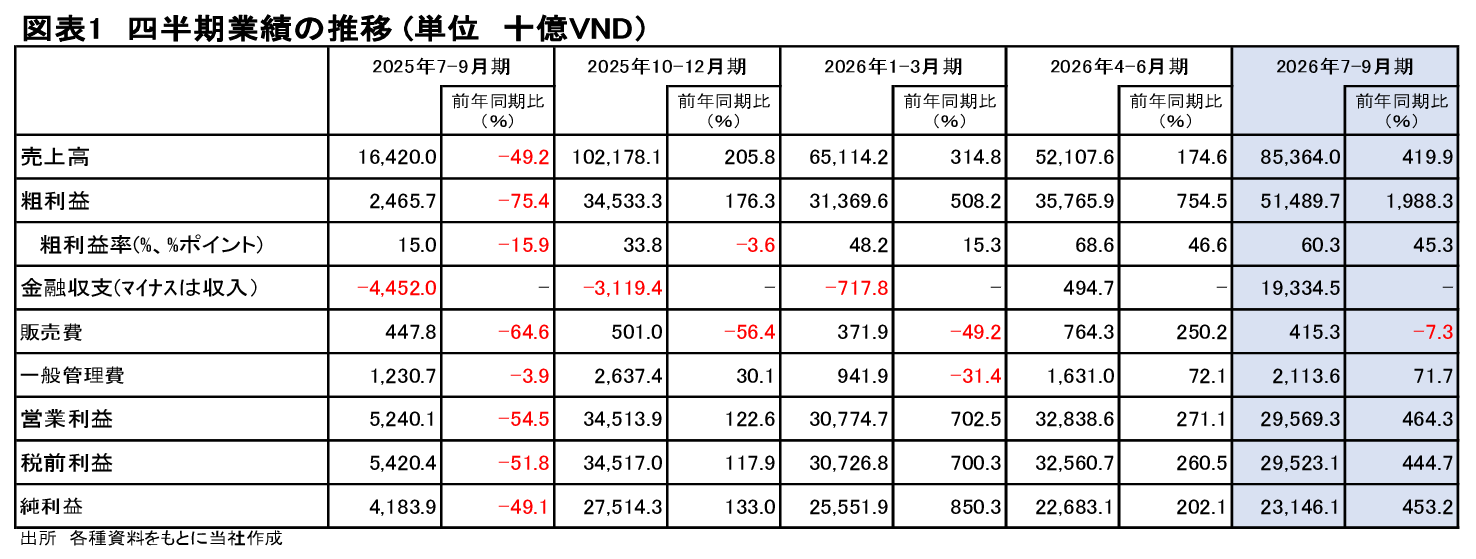
2026年7-9月期の売上高は前年同期比419.9%増の85.3兆VND(ベトナムドン)と大幅な増収となった。2026年6月末時点での受注残高が196.8兆VNDとなっており、これが順調に消化されているようだ。粗利益率は同45.3%ポイント上昇の60.3%へ上昇したため、粗利益は同1,988.3%増の51.4兆VNDに拡大した。粗利益率の上昇は、前年同期の水準が一時的な要因によって低下していた反動に加え、バルクセール(B2Bの卸売)や利益率の高い戸建住宅の売上高構成比上昇が貢献したためとみられる。高級住宅市場での圧倒的な競争力を背景に、売上高の拡大と利益率改善をドライバーとした利益成長を続けている。
営業利益は同464.3%増の29.5兆VNDと粗利益の伸びを大きく下回った。販売費が同7.3%減の4,153億VNDに減少したほか、一般管理費が同71.7%増の2.1兆VNDと抑制的だったが、金融収支が前年同期の4.5兆VNDの受取超過から19.3兆VNDの支払超過に転じたことが影響した。金融収支の悪化は、受取利息の減少、前年同期に計上した子会社売却益がなくなったこと、支払利息の増加に加え、共同事業者に対する未払配当金を費用計上したことなどが要因となっている。税前利益は同444.7%増の29.5兆VND、純利益は同453.2%増の23.1兆VNDとなった。会計上の処理の影響は受けたものの、ブランド力を活かした高水準の利益成長が続いている状況は十分に確認できる決算内容だった。
2026年7-9月期の受注高は同24.9%減の71.5兆VND、受注残高は同17.1%減の185.6兆VNDとなった。これまで続いた急拡大のペースがトーンダウンしているが、依然として高水準の受注残高を抱えているため、過度にネガティブにみる必要はないだろう。ただし、次の大型プロジェクトが業績に貢献するタイミングを慎重にみる必要があるだろう。
同社は2026年12月期について、売上高を前期比56%増の285兆VND、税引後利益を同38%増の60兆VNDと計画している。1―9月累計実績の進捗率は売上高が82%となったうえ、税引後利益が125%となって既に計画を超過している。売上高、利益水準共に計画を超える好調さになっているとみることができるだろう。
株価の推移
同社の株価とVN指数を2025年末の終値を100としてそれぞれを指数化したものが図表2である。同社の株価は、好調な業績やFTSEラッセルによるベトナム株式市場の格上げに絡む思惑から、3月から5月初旬にかけて大きく上昇し、VN指数をアウトパフォームしてきたが、8月以降はその差が縮小傾向にある。11月12日時点でVN指数が2025年末比3%の下落となっているのに対し、同社の株価は同4%の上昇となっている。11月12日の終値62,200VNDで計算した時価総額は510.9兆VNDであり、この水準は2025年12月期実績の純利益41.1兆VNDの12倍となっている。
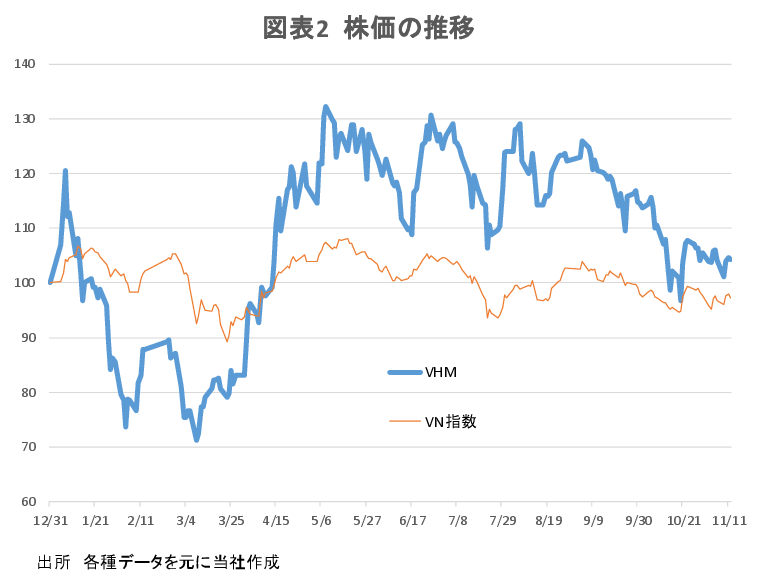
受注高や受注残高が前年同期比で減少に転じたこと、FTSEラッセルによるベトナム株式市場の格上げ期待が一巡したことなどが株価パフォーマンスの足かせになっている可能性がある。ただし、同社のハイエンド住宅市場における総合的な競争力は高いとみられることから、利益成長の確度は揺らいでいないといえるだろう。FTSEラッセルによるベトナム株式市場の格上げは実際のオペレーションに入っており、外国人投資家が同社のブランド力や成長力に注目する機会が増えれば株価パフォーマンスが再び大きくアウトパフォームする可能性もあるだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業