

 2026.11.17ベトナム
ビングループ 2026年7-9月期決算
企業紹介
同社はベトナム国内首位級の不動産事業を中核とする企業集団である。国際的競争力のある水準のサービスによって、ベトナムでは確固たるブランドを構築している。事業領域拡大に積極的で、ホテルやリゾートの開発・運営を中心としたホスピタリティ事業、高度医療サービスを中核としたヘルスケア事業のほか、EV(電気自動車)の生産販売を中核とする産業事業を傘下に持つ。
2026年7-9月期業績
2026年7-9月期の売上高は前年同期比284.8%増の150.5兆VND(ベトナムドン)だった。ハイエンド住宅を中心に開発及び販売が好調に推移していることから不動産開発・販売セグメントの売上高が同1,168.0%増の98.4兆VNDと大幅に増加した。産業事業の売上高は同103.2%増の36.0兆VNDとなった。EV(電気自動車)の納車台数が同116%増の8.2万台、電動スクーターの納車台数が同137%増の28.4万台と伸びて産業セグメントの売上高を押し上げた。四輪車と二輪車共にベトナム国内市場において、競合他社を圧倒する出荷台数を達成したほか、インドやアセアン市場での存在感を高めている。ホスピタリティ、ヘルスケア、教育、その他の事業の売上高は堅調な国内消費活動(旅行やレジャー需要の増加)やベトナムを訪れる外国人の増加によって増収基調を維持した。
税前利益は同643.9%増の29.9兆VNDとなった。豊富な受注残の順調な消化によって不動産開発・販売事業の税前利益は同6,533.8%増の56.4兆VNDに急拡大して全体を牽引した。一方、産業事業の税前損益の赤字額は前年同期の18.2兆VNDから19.1兆VNDへ拡大している。市場開拓費用や研究開発費用といった先行投資負担が大きいようであり、依然として損益分岐点売上高の達成にはかなり距離がある様子が窺える。また、生産子会社の売却による構造改革を実施したが、ポジティブな影響は今のところ確認できていない。ホスピタリティ事業の税前損益が赤字に転落したほか、ヘルスケア事業や教育事業の税前損益の赤字も拡大した。また、配賦不能損益は前年同期の20.1兆VNDの黒字から6.4兆VNDの赤字に転落した。これは資産やプロジェクトの売却益の調整が主な要因とみられる。税前利益の増加によって税引後利益は同652.3%増の22.7兆VNDとなり、少数株主持分控除額の大幅な減少によって純損益は同3,391.8%増の22.3兆VNDとなった。
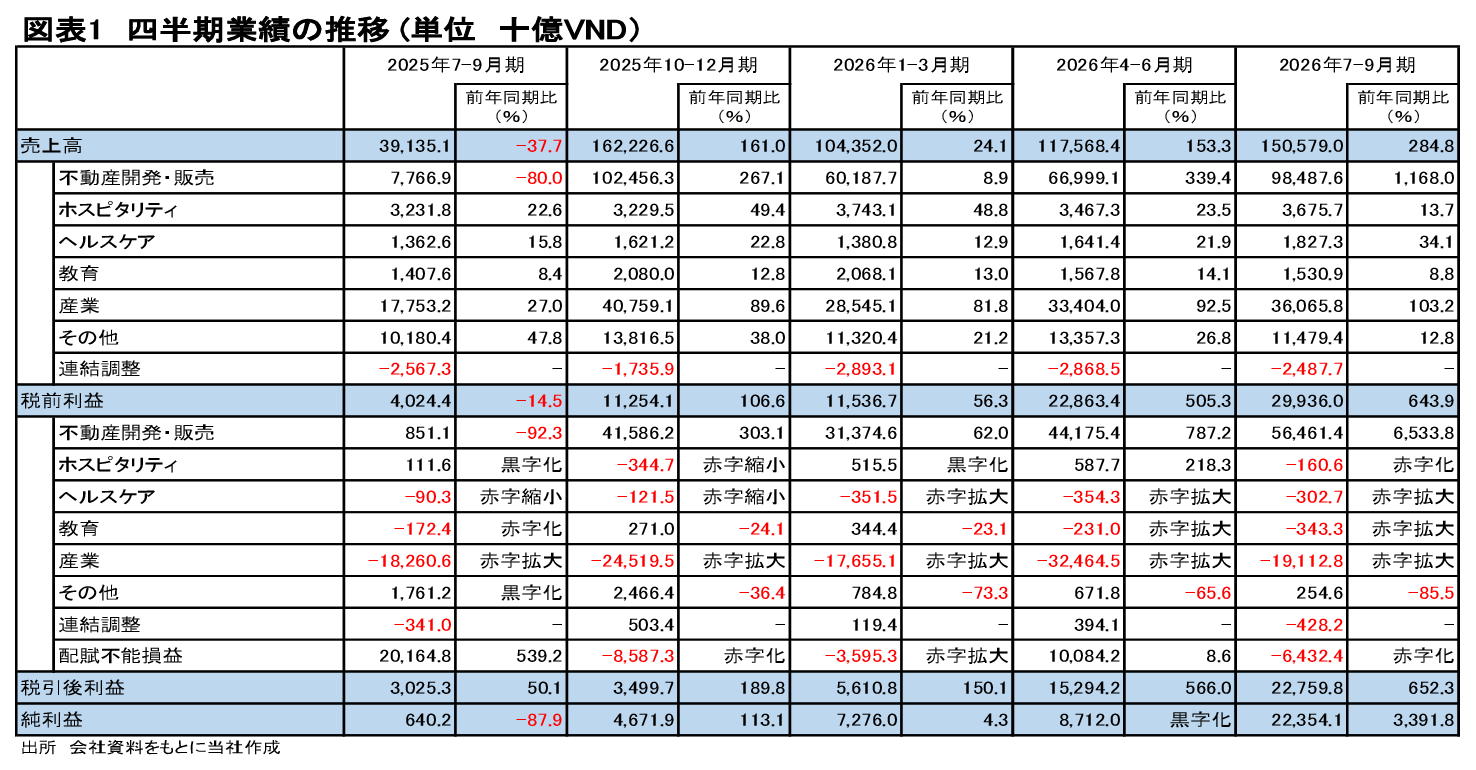
不動産開発・販売事業が産業事業などの赤字をカバーするという収益構造に変化はないようだ。なお、同社は2026年12月期について、売上高を前期比46%増の485兆VND、税引後利益を同3.2倍の35兆VNDと計画している。1―9月累計実績の進捗率は売上高が77%、税引後利益が125%となっている。不動産開発・販売事業の好調が牽引役になって、税引後利益は既に会社計画を超過している。
株価の動向
同社の株価とVN指数を2025年末の終値を100としてそれぞれを指数化したものが図表2である。同社の株価は4月以降、堅調に推移し、VN指数をアウトパフォームする推移となっている。11月16日時点でVN指数が2025年末比3%の下落となっているのに対し、同社の株価は同38%の上昇となっている。11月16日の終値248,000VNDで計算した時価総額は1,925兆VNDであり、この水準は2025年12月期実績の純利益13.4兆VNDの144倍となっている。
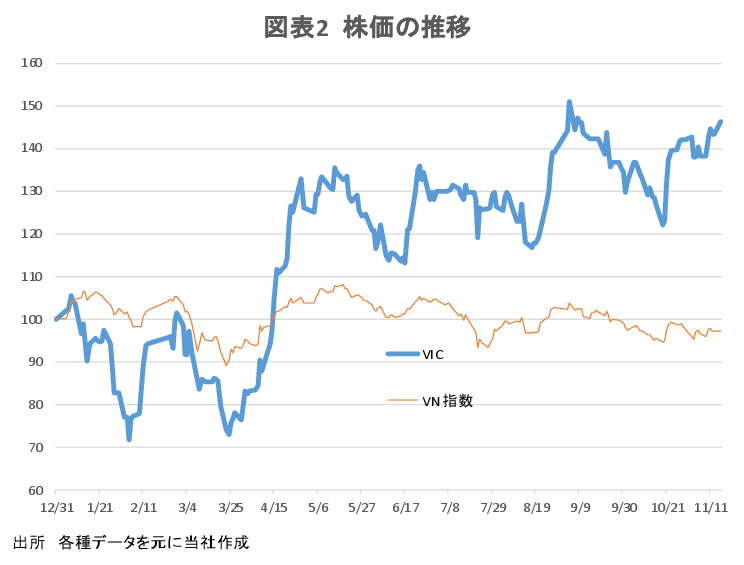
ベトナム株式市場の格上げに絡み、時価総額の大きな同社株式の需給関係がひっ迫するのではないかという思惑や、不動産開発事業を中心に中長期的な成長期待が高まったことが株価パフォーマンスにポジティブな影響をもたらしたとみられる。また、同社はベトナム国内での高速鉄道建設といったインフラ事業に対しても積極的に動く姿勢を見せており、その収益化の期待が高まっていると考えられる。一方、産業事業の損益の改善には想定以上に時間がかかる可能性が高まっていることはリスク要因として認識する必要があるだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業