

 2026.11.17ベトナム
ベトジェットエア 2026年7-9月期決算
企業紹介
同社はベトナムの大手空運サービス企業である。ベトナム国内発着便の運航便数シェアは45%でトップ(2025年1-3月期)となっている。2007年にマレーシアのLLC(格安航空会社)であるエア・アジアとベトナム現地資本の合弁により設立され、ベトナム政府の外資規制方針によりエア・アジアが資本を引き揚げた後の2011年12月から事業を開始した。価格の安さだけではなく、ベトナムの国内外の航空旅客輸送ネットワーク開拓に注力している。ベトナム人にとって航空旅客サービスをよりポピュラーな移動手段にすることをミッションに掲げている。
2026年7-9月期業績
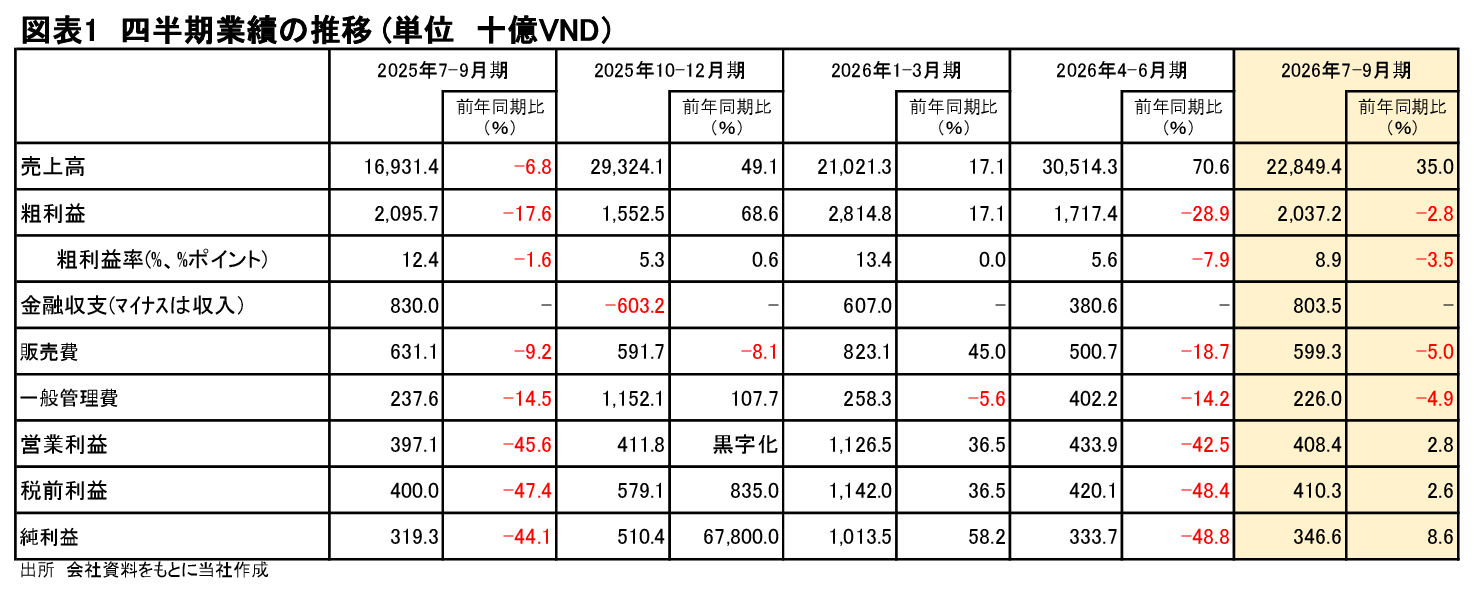
2026年7-9月期の売上高は前年同期比35.0%増の22.8兆VND(ベトナムドン)に増加した。前年同期に4,346億VNDだった航空機等売却収入が4.3兆VNDに大きく増加したことが牽引した。主力の旅客運航事業の売上高は同5.5%増の16.7兆VNDだった。国際線収入(チャーター便を含む)は同16.2%増の6.8兆VNDだったが、国内線収入が同5.0%減の3.7兆VND、貨物・付帯業務収入が同1.8%増の6.1兆VNDと振るわなかった。引き続き同社の主力機材(プラット・アンド・ホイットニー社製エンジンを搭載したA321neo)のリコールが影響し、旅客運航サービスの供給に制限がかかり、旺盛なベトナムの航空旅客需要を取り込めない状況が続いている。
採算の良い航空機等売却収入の大幅な増加があったが、リコールによる運航効率の低下や燃料費高騰などによって旅客運行事業の売上原価が同24.5%増の17.9兆VNDに増加したため、粗利益率は同3.5%ポイント低下の8.9%に落ち込んだ。この結果、増収にも関わらず粗利益は同2.8%減の2.0兆VNDに減少した。販売費が同5.0%減の5,993億VND、一般管理費が同4.9%減の2,260億VNDとなったため、営業利益は同2.8%増の4,084億VNDとなった。税前利益は同2.6%増の4,103億VND、純利益は同8.6%増の3,466億VNDとなった。
株価の推移
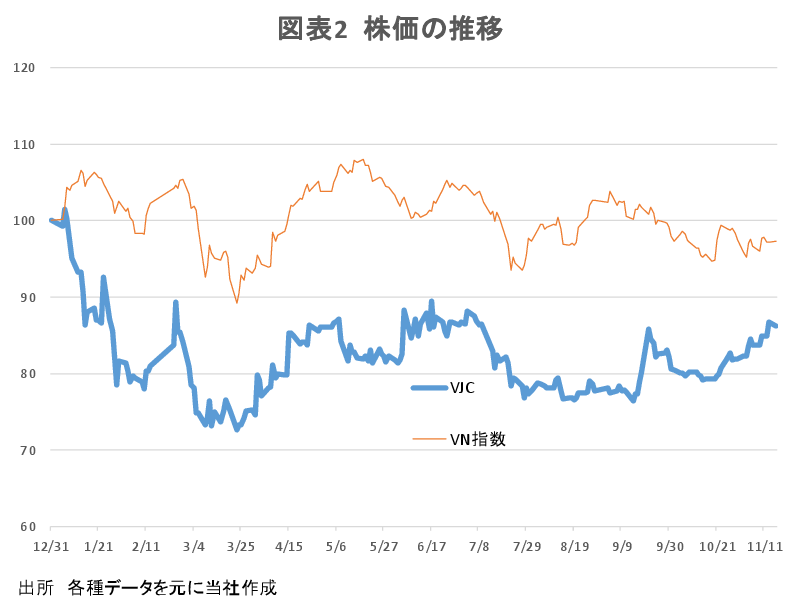
同社の株価とVN指数を、2025年末の水準を100としてそれぞれを指数化したものが図表2である。同社の株価パフォーマンスは2026年の年初からVN指数を一貫してアンダーパフォームを続けている。11月16日終値の2025年末比変動率はVN指数が3%の下落となっているが、同社は14%の下落となっている。また、11月16日終値138,500VNDで計算した同社の時価総額は106.5兆VNDとなっているが、この水準は2025年12月期の純利益2.1兆VNDの51倍となっている。
機材リコールの影響は2026年12月期中まで残るとみられる。プラット・アンド・ホイットニー社の処理能力不足、問題の特異性などによって機材の修理期間が長くなっているうえ、機材不足へのスポット的な対応にも限界が出てきているためだ。2026年12月にロンタイン国際空港が開業する予定だが、それを契機とした航空旅客需要の拡大にも十分な対応が困難になる可能性がある。この不透明感が同社の株価パフォーマンスにマイナスの影響をもたらしているとみられる。ただし、リコールが終わった機材は2026年後半から2027年にかけて順次就航、稼働するようになる。そうなればベトナムの旅客需要の拡大を利益成長に結びつけるチャンスが再び巡ってくることも期待できるだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業