

 2026.11.17ベトナム
ベトナム投資開発銀行 2026年7-9月期決算
企業紹介
同社は、1957年に財務省によって設立されたベトナム建設銀行を前身とするベトナムで最も古い銀行である。1981年にベトナム国立銀行の傘下となり、1990年に現社名となった。国営4大銀行の一つで、2025年12月末の総資産額は上場銀行中で最大の規模を誇り、2025年12月期の税前利益は上場銀行中3位となっている。同社の強みは政府系金融機関としての信用力と、全国63省・市に展開するネットワークに裏打ちされたリテールバンキングでの存在感であり、住宅ローン、消費者ローン、ビジネスローンなどの個人向け融資が成長のドライバーとなっている。
2026年7―9月期業績
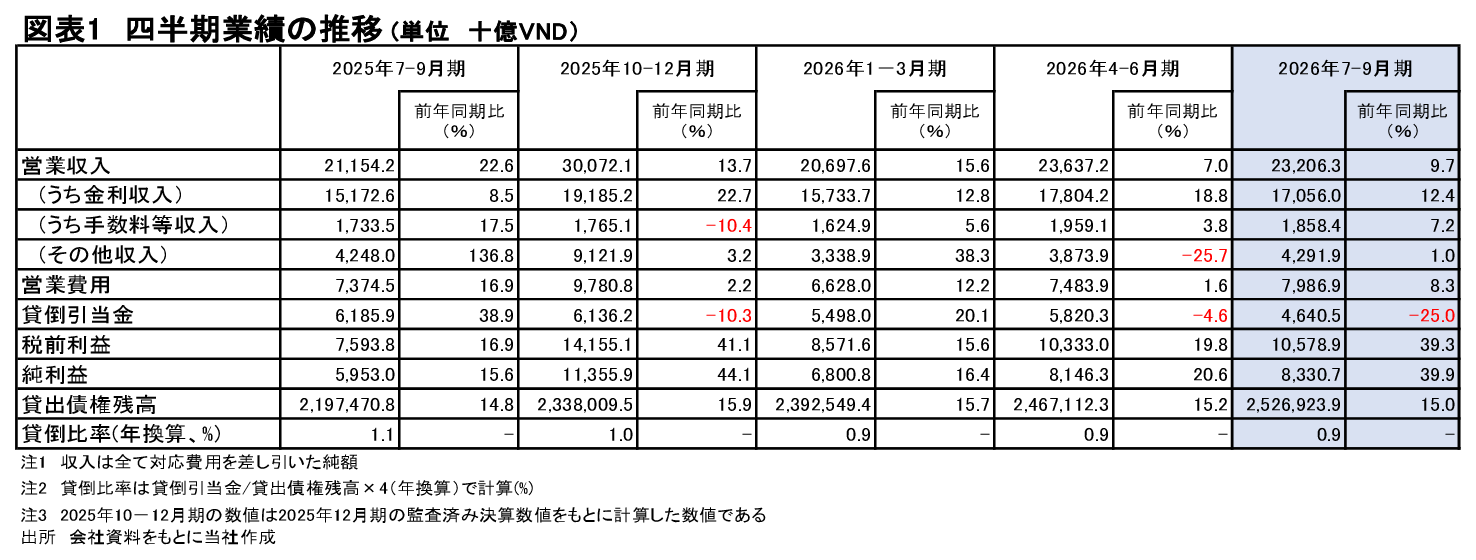
2026年7-9月期の営業収入(対応費用を差し引いた純額、以下収入は全て純額)は前年同期比9.7%増の23.2兆VND(ベトナムドン)だった。金利収入は同12.4%増の17.0兆VNDとなった。貸出債権残高は同15.0%増の2,526兆VNDになったことが牽引役だったが、預貸利ザヤも前年同期比横ばい圏を維持したとみられる。厳しい競争環境下にあって、バランスのとれた結果だったと評価できるだろう。手数料収入は同7.2%増の1.8兆VNDとなった。金融サービス需要の増加が増収を牽引した。その他収入は同1.0%増の4.2兆VNDにとどまった。外国為替売買益が増加したが、投資有価証券売却益の減少が足を引っ張った。
税前利益は同39.3%増の10.5兆VNDとなった。営業収入の増加に加え、営業費用が同8.3%増の7.9兆VNDと抑制的だったこと、貸倒引当金が同25.0%減の4.6兆VNDに減少したことが税前利益を押し上げた。純利益は同39.9%増の8.3兆VNDとなった。預貸利ザヤの改善は一進一退だが、貸出債権残高の増加とほぼパラレルな金利収入の増加基調を維持し、利益水準の向上を達成している。期待していた貸出債権の増加と預貸利ザヤの改善が両輪となった利益水準上昇は困難になっているが、ベトナム経済の拡大に牽引された資金需要の増加を着実に利益成長に結びつけることは十分に期待できるだろう。
株価の推移
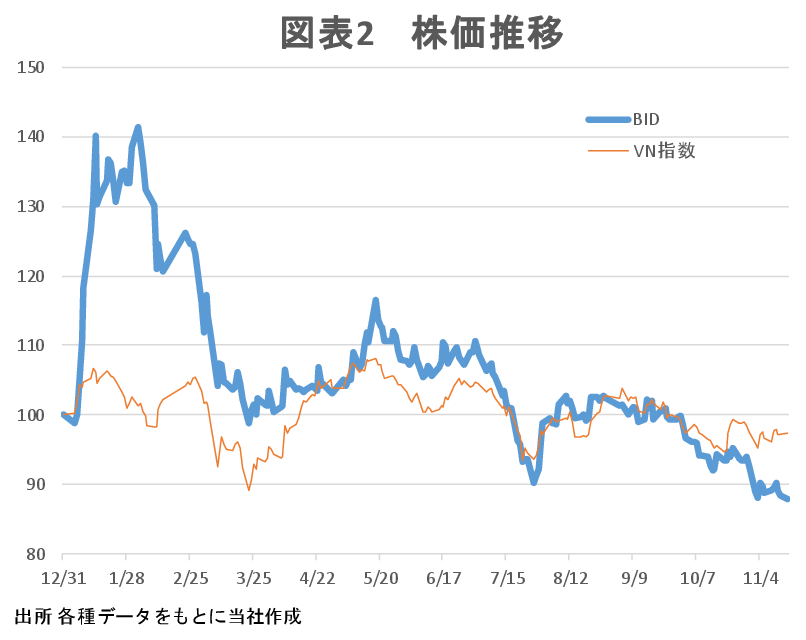
同社の株価とVN指数の2025年終値を100としてそれぞれを指数化したものが図表2である。同社の株価は、2026年の1月から2月にかけての一時期を除き、ほぼVN指数に連動した動きをみせているが、10月下旬以降は下落の動きを強め、アンダーパフォームに転じつつある。11月6日終値時点でVN指数が2025年末比3%の下落となっているのに対し、同社の株価は11%の下落となっている。11月6日終値31,950VNDで計算した時価総額は248.5兆VNDで、これは2025年12月期実績の純利益29.9兆VNDに対して8.3倍の水準となっている。期待されていた預貸利ザヤの改善が足踏みしている決算を受け、株価パフォーマンスが悪化した可能性がある。ベトナム政府はインフラ投資などへの貸出について、低金利を求める姿勢を示していることもマイナスになっている可能性がある。今後も引き続き、預貸利ザヤの悪化リスクには注意が必要だろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業