

 2026.11.10ベトナム
HDバンク 2026年7-9月期決算
企業紹介
個人の住宅取得支援を目的に政府によって1989年に設立されたホーチミン市住宅開発銀行が同社の起源である。ベトナムの中産階級に強固な営業基盤を構築してきたことを強みとしている。2011年に外資系の消費者金融会社を買収、2015年には日本のクレディセゾンに消費者金融子会社への資本参加を仰ぎ、その消費者金融子会社(HDセゾンファイナンス)はベトナムの消費者金融業界において、規模の面でも、サービス品質やメニューにおいても高い評価を獲得している。以上のような経緯から、同社は中低所得者向けの自動車、自動二輪車、耐久消費財の購入支援融資で高いシェアを有している。
2026年7―9月期業績
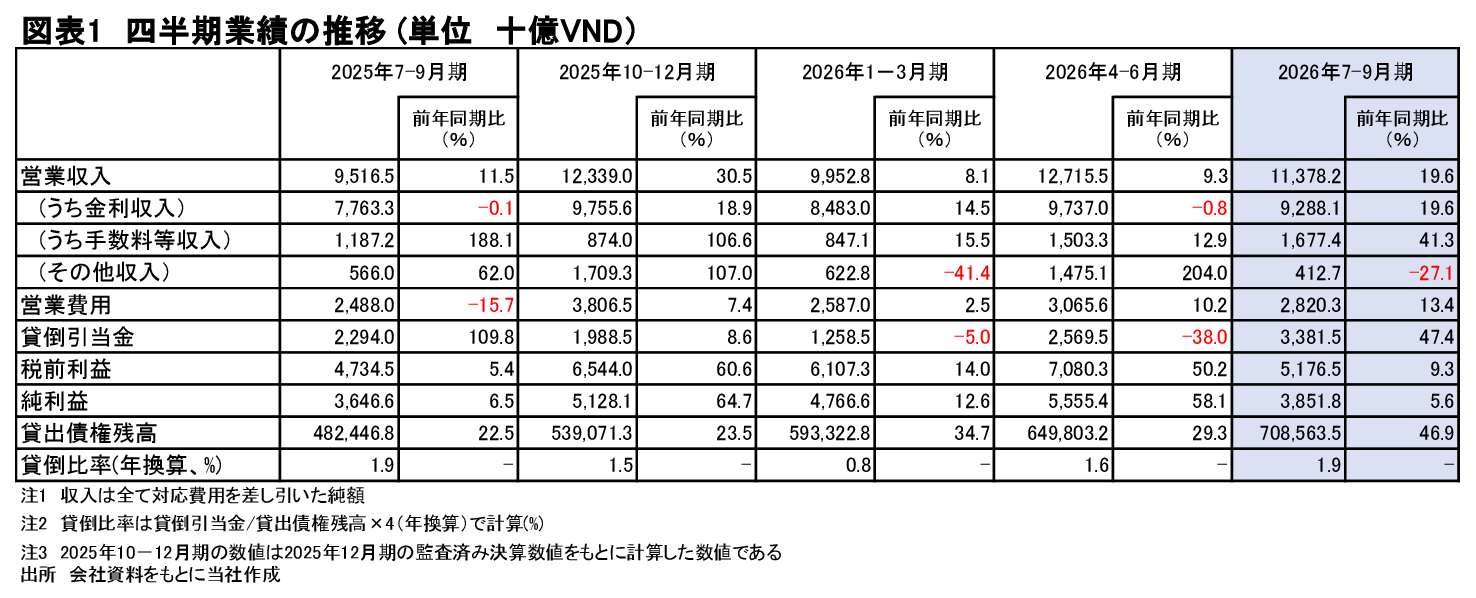
2026年7-9月期の営業収入(以下、収入は全て費用を差し引いた純額)は前年同期比19.6%増の11.3兆VND(ベトナムドン)だった。ベトナム国内の旺盛な資金需要を反映して貸出債権残高が同46.9%増の708.5兆VNDへ拡大したが、預貸利ザヤが悪化したため、金利収入は同19.6%増の9.2兆VNDにとどまった。貸出債権残高の大幅な増加に対し、預金残高が同26.5%増の709.1兆VNDにとどまっており、比較的コストが高い資金調達への依存度が高まったことに加え、そのコストの増加を貸出金利の引き上げでは十分に吸収できなかったようである。金融サービスの採算改善によって手数料収入は同41.3%増の1.6兆VNDと伸びたが、その他の収入は外国為替売買益の減少などによって同27.1%減の4,127億VNDとなった。
営業費用は同13.4%増の2.8兆VNDと営業収入の伸びを下回ったが、貸倒引当金が同47.4%増の3.3兆VNDに大きく増加したため、税前利益は同9.3%増の5.1兆VND、純利益は同5.6%増の3.8兆VNDと伸び悩んだ。積極的な貸出姿勢が十分に利益成長を牽引している状況には至っていないとみることもできる。また、貸倒引当金は4-6月期の前年同期比減少の反動増とみることもできるが、水準が過去5四半期で最も高い水準に達している点にも注意が必要だろう。
株価の動向
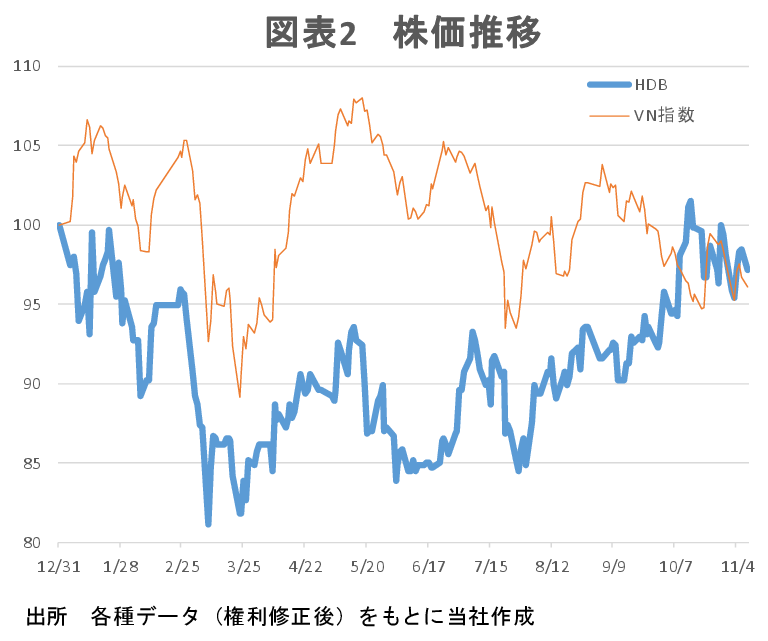
同社の株価とVN指数を、2025年末終値を100としてそれぞれを指数化したものが図表2である。同社の株価パフォーマンスは2026年の年初から一貫してVN指数をアンダーパフォームしていたが、8月以降は緩やかな上昇傾向を維持し、足元ではVN指数のパフォーマンスにキャッチアップしている。2025年末に対する11月9日終値時点の変動率はVN指数の4%下落に対し、同社は3%の下落となっている。なお、11月9日終値22,200VNDベースの時価総額は144.4兆VNDであり、この水準は2025年12月期実績の純利益16.5兆VNDに対して8.7倍となっている。
同社は2026年12月期の税前利益について、前期比41%増の30.1兆VNDを計画している。2026年1―9月累計の税前利益実績で計算される進捗率は61%にとどまっていることから、預貸利ザヤの改善などによる収益性の改善は、予想を超える資金調達コストの上昇によって、計画通りに進捗していない可能性がある。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業