

 2026.11.10ベトナム
マサングループ 2026年7-9月期決算
企業紹介
同社はマサンコンシューマー(国内最大の調味料、食料品及び各種飲料の製造販売業)、ウィンコマース(スーパーマーケットやコンビニエンスストアを展開する小売業)、マサンミートライフ(高いブランド力を誇る国内最大の食肉事業)、マサンハイテクメタルズ(タングステンやビスマスなどのレアメタルの採鉱・製錬を行う非鉄金属事業)の4社を中核とするコングロマリットである。このうち、2025年12月にマサンコンシューマーはホーチミン証券取引所に株式を公開した。
2026年7-9月期業績
2026年7-9月期の売上高は前年同期比74.7%増の36.9兆VND(ベトナムドン)だった。マサンコンシューマーの売上高は同16.3%増の8.7兆VNDだった。商品の高付加価値化戦略が浸透し調味料やインスタント食品の増収が貢献した。RS(リテール・スープリーム)戦略は導入店舗数の増加は一巡しつつあるものの、アクティブユーザーの増加や利用度上昇がポジティブに寄与している。ウィンコマースの売上高は同21.2%増の12.7兆VNDとなった。全ての店舗フォーマットの既存店売上高が伸びたうえ、郊外や地方都市での新規出店を大きく増やしたことも奏功した。マサンミートライフの売上高は同11.0%増の2.6兆VNDだった。高たんぱく質をアピールした自社ブランド商品を中心に加工食肉の売上高が大きく伸びた。フックロンの売上高は同14.2%増の5,890億VNDだった。引き続きデリバリー売上高の増加が貢献した。マサンハイテクメタルズの売上高は同613.2%増の14.5兆VNDに拡大した。中国の輸出規制に端を発した供給不安と、半導体製造向け超硬切削工具向けの需要の拡大期待が相まってタングステンの販売価格が前年同期比4~5倍の上昇となったうえ、生産数量を同55%増加させたため、売上高の拡大ペースが加速した。
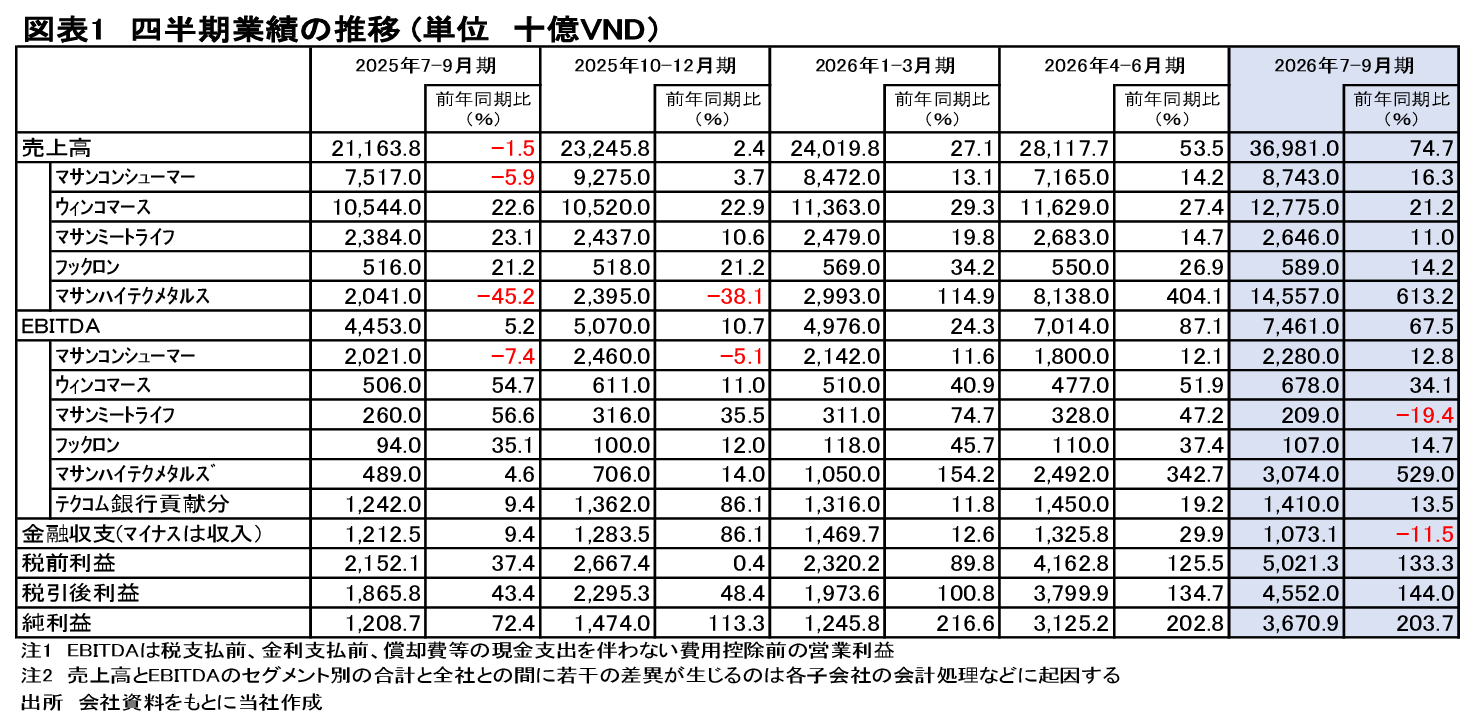
全社のEBITDAは同67.5%増の7.4兆VNDだった。マサンコンシューマーのEBITDAは同12.8%増の2.2兆VNDだった。物流コストの上昇に加え、商品開発や新販路開拓の先行投資負担がEBITDAマージンを若干低下させた。ウィンコマースのEBITDAは同34.1%増の6,780億VNDと、既存店売上高の好調が新規出店コストの増加を吸収し、EBITDAマージンを大幅に引き上げている。マサンミートライフのEBITDAは同19.4%減の2,090億VNDだった。コスト上昇を吸収し粗利益率は横ばい圏だったが、商品開発のための先行投資負担増加によりEBITDAは減少した。フックロンのEBITDAは同14.7%増の1,070億VNDだった。引き続き店舗の生産性向上が貢献した。マサンハイテクメタルズのEBITDAは同529.0%増の3.0兆VNDだった。販売価格上昇によって大幅な増加となっているが、出荷体制の強化や増産対応などのコスト増加要因によってEBITDAマージンは若干低下した。テクコム銀行からの貢献分は同13.5%増の1.4兆VNDだった。
税前利益は同133.3%増の5.0兆VNDとなった。EBITDAの増加に加え、金融収支が同11.5%減少したため、税前利益は大幅に増加した。税引後利益は同144.0%増の4.5兆VND、少数株主控除額の増加が税引後利益の増加を下回ったため、純利益は同203.7%増の3.6兆VNDとなった。
株価の推移
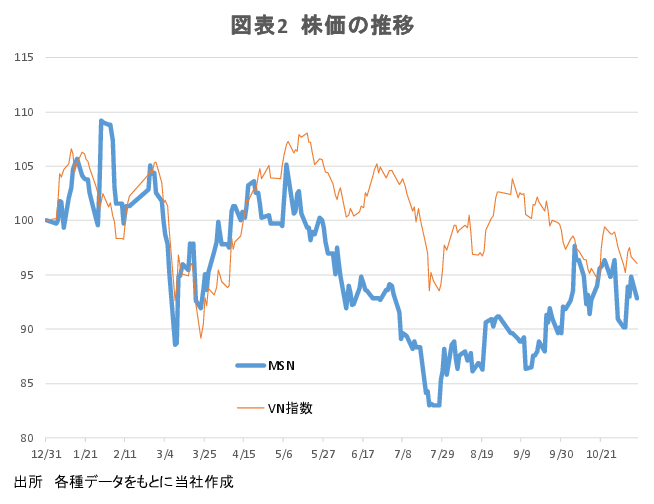
同社の株価とVN指数の2025年の終値を100としてそれぞれを指数化したものが図表2だ。同社の株価は2026年5月中旬以降からアンダーパフォームの推移となっていたが、7月下旬を底に上昇基調がみられ、9月には一時的にキャッチアップした。11月9日終値ベースでは、VN指数が2025年末比4%の下落となっているのに対し、同社の株価は7%の下落となっている。11月9日終値71,500VNDで計算した同社の時価総額は109.7兆VNDで、これは2025年12月期実績の純利益4.1兆VNDの27倍となっている。
同社は2026年12月期業績計画を、売上高が98.0~105.0兆VND (前期比20~29%増)、税引後利益が10.0~11.5兆VND (同48~70%増)としている。計画の上限で計算した2026年1-9月累計実績の進捗率は、売上高が85%、税引後利益が90%となっている。予想を超えるレアメタルの価格上昇に加え、商品力の強化やRS戦略の順調な進捗もあって。2026年12月期実績が計画上限をも超える可能性は高まっているようだ。ただし、タングステン市況はこの数カ月、横ばいから若干下落の傾向となっており、2027年12月期の業績にはマイナスに作用する可能性がある点には注意する必要があるだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業