

 2026.11.10ベトナム
アジアコマーシャル銀行 2026年7-9月期決算
企業紹介
同社は1993年、ベトナム政府が民間資本による銀行設立を解禁した際に誕生した、民間銀行としては最古参の大手商業銀行で、税前利益は上場銀行中8位(2025年12月期)となっている。厳格な融資姿勢と経営の透明性で知られ、2025年12月末時点の貸出に占める不良債権の比率は0.97%と上位10行平均の1.93%を大きく下回っている。このような健全な財務状況と高い経営の透明性が、特に外国人投資家に高い評価を受け、2026年6月末の外国人保有比率は25%と上限の30%にせまっている。
個人や中小企業向け融資に強みがあり、クレジットカード、バンカアシュアランス(保険商品の窓口販売)、証券サービスなどでも高い競争力を保持している。ベトナムの中産階級の増加に加え、住宅需要の回復、道路整備の進捗に伴う自動車需要の増加など、事業機会の拡大期待が高まっている。
2026年7―9月期業績
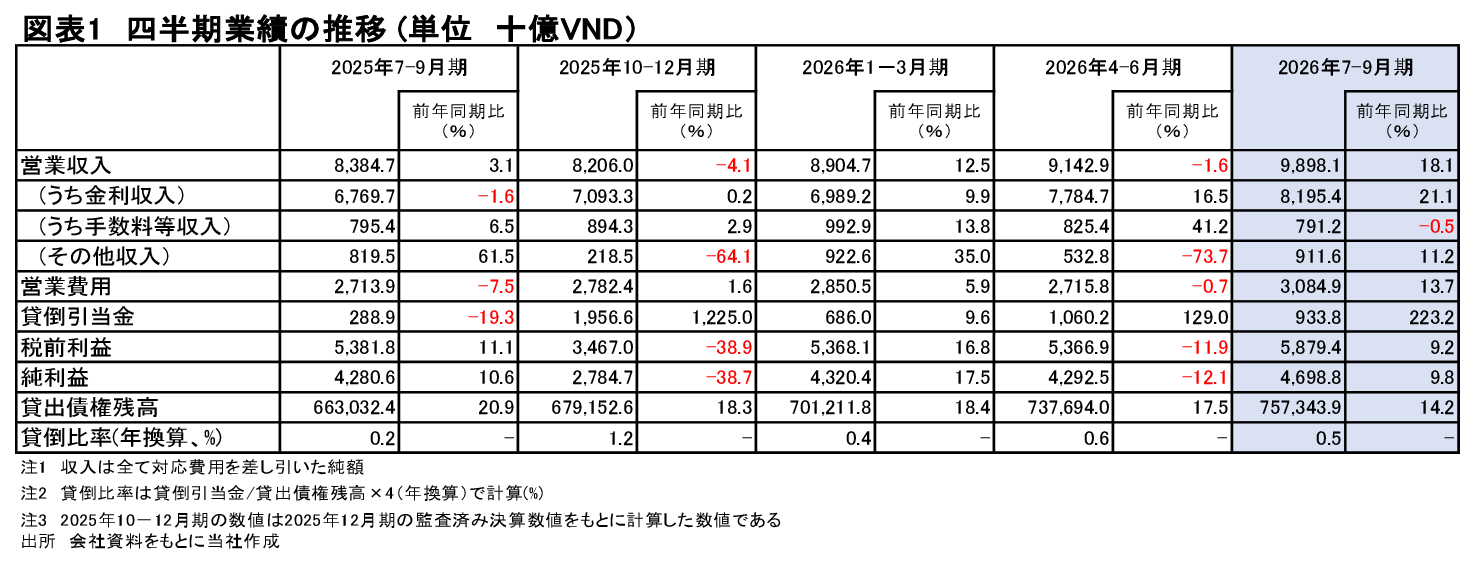
2026年7―9月期の営業収入は前年同期比18.1%増の9.8兆VND(ベトナムドン)だった。金利収入が同21.1%増の8.1兆VNDと伸びて全体の増収を牽引している。設備投資や住宅投資の拡大により貸出債権残高が同14.2%増の757.3兆VNDになったことに加え、預貸利ザヤの改善が進んだことが金利収入を押し上げた。一方、収入の伸び悩みによって手数料等収入は同0.5%減の7,912億VNDと低迷した。その他収入は同11.2%増の9,116億VNDだった。
営業費用が同13.7%増の3.0兆VNDと、営業収入を下回る増加ペースにとどまったものの、貸倒引当金が同223.2%増の9,338億VNDと大きく増加したことから、税前利益は同9.2%増の5.8兆VNDと伸び悩んだ。純利益は同9.8%増の4.6兆VNDだった。
貸出債権の安全性を維持するために積極的な貸倒引当金を計上しているが、貸倒比率は0.5%と低水準が維持されており、貸出債権の安全性は高いとみられる。また、厳しい競争環境下で預貸利ザヤの改善を着実に進めながら貸出債権残高を積み増していることは、今後の利益成長加速期待を高めることになるだろう。
株価の推移
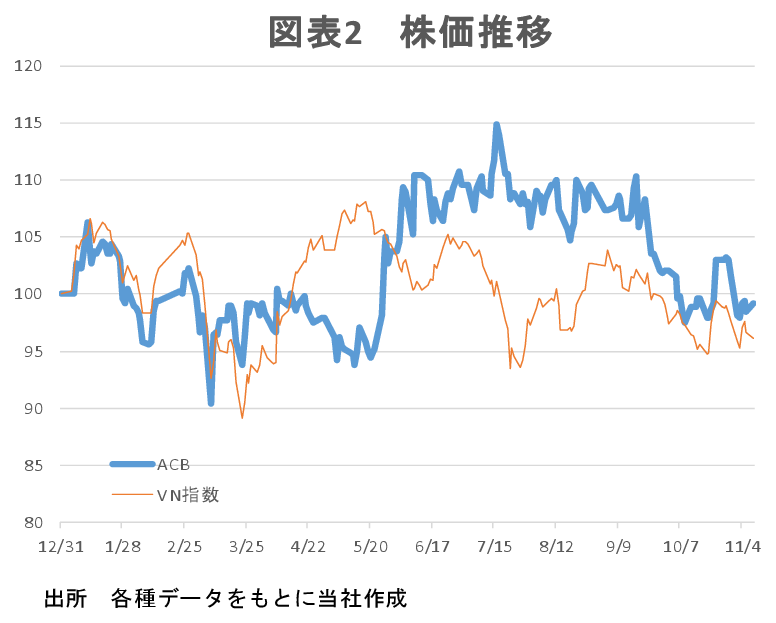
同社の株価とVN指数の2025年終値を100としてそれぞれを指数化したものが図表2である。同社の株価は6月以降大きく上昇したため、VN指数に対してアウトパフォームに転じていたが、9月下旬以降は下落基調に転じたため、パフォーマンスの差は大きく縮小している。11月3日終値時点でVN指数が2025年末比4%の下落となっているのに対し、同社の株価は1%の下落となっている。11月9日終値20,500VNDで計算した時価総額は118.9兆VNDで、これは2025年12月期実績純利益15.6兆VNDに対して7.6倍となっている。
預貸利ザヤの前年同期比改善が継続的に確認でき、安全性を高めながらの貸出債権増加も確認できる。このようなファンダメンタルズの改善持続が同社の株価パフォーマンスを下支えしてきた可能性は高い。その一方、貸倒引当金の大きな変動によって四半期ベースの税前利益や純利益の水準が上昇傾向を維持できていない点は株価パフォーマンスの足かせになっている可能性がある。このような変動期を超えて安定した利益成長軌道を確保できるかどうか今後の株価パフォーマンスの鍵を握っているといえるだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業