

 2026.11.13ベトナム
軍隊銀行 2026年7-9月期決算
企業紹介
同社はベトナムの商業銀行大手の一角を占める総合金融サービス企業である。ベトナム人民軍傘下の企業に対する金融サービス提供を目的に1994年に設立された金融機関が前身である。この経緯から国防省関連企業との関係が深く、筆頭株主は国防省傘下のViettel(ベトテル、ベトナム最大の移動体通信事業者、保有比率は2025年9月11日時点で19.0%)グループとなっている。Viettelグループとは資本関係を通してフィンテックなどの新しい金融サービスでの協業を進める方針である。
同社はグループ内に6つの専門的な金融サービス子会社を持ち、グループの総合金融サービスの競争力強化を図っている。MBアセットマネジメントは債権管理業務を通してグループ債権の厳格な管理に貢献し、不良債権比率の抑制に貢献している。このほかMBキャピタルマネジメントは資産運用業務を、MB証券は証券業を、MICは損害保険事業を、MBエイジライフは生命保険業を、MB新生ファイナンスは消費者金融業を、それぞれの市場で存在感を示しながら総合金融サービスを展開している。
2026年7―9月期業績
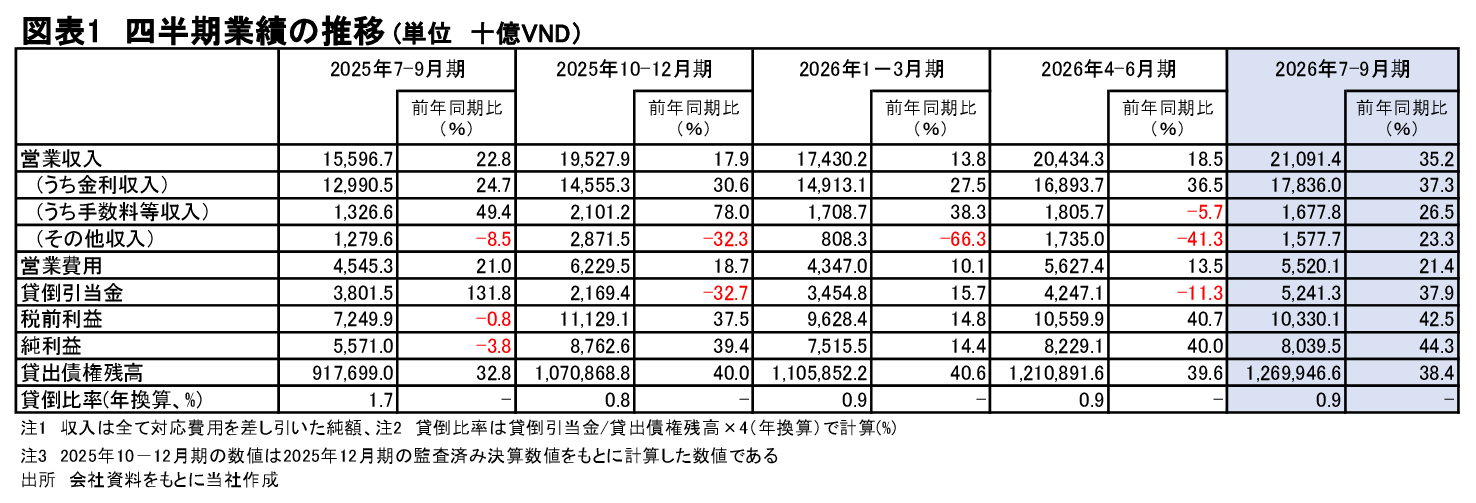
2026年7―9月期の営業収入は前年同期比35.2%増の21.0兆VND(ベトナムドン)だった。金利収入は同37.3%増の17.8兆VNDだった。貸出債権残高が同38.4%増の1,269兆VNDだったので、貸出金利の引き上げによって預貸利ザヤの悪化は回避したとみられる。金融サービスの収入増加によって手数料等収入は同26.5%増の1.6兆VNDとなった。その他収入は、投資有価証券売却損益の改善により同23.3%増の1.5兆VNDとなった。
営業費用が同21.4%増の5.5兆VNDと営業収入の伸びを下回る増加となったこと、貸倒引当金が同37.9%増の5.2兆VNDと営業収入と同水準の増加となったことにより、税前利益は同42.5%増の10.3兆VNDと、営業収入の増加ペースを上回る増加となった。純利益は同44.3%増の8.0兆VNDとなった。預貸利ザヤの悪化にブレーキがかかりつつある点は評価できるが、預金残高は同21.4%増の993.9兆VNDと、貸出債権残高の増加ペースを下回る増加となっており、貸出増の原資をコストの高い短期金融市場に依存している状況には留意する必要があるだろう。
株価の動向
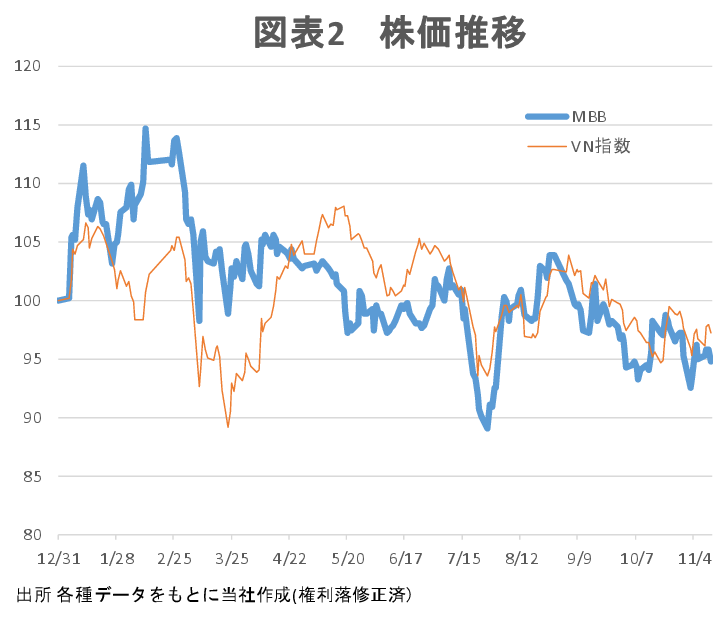
同社の株価とVN指数を2025年末の終値を100としてそれぞれを指数化したものが図表2である。同社の株価パフォーマンスは2026年6月以降、VN指数とほぼ連動して推移している。11月12日終値時点でVN指数が2025年末比3%の下落となっているのに対し、同社の株価は5%の下落となっている。また、11月12日終値19,200VNDで計算した時価総額は193.3兆VNDであり、2025年12月期実績の純利益26.7兆VNDに対して7.2倍となっている。
同社の積極的な貸出債権残高拡大方針に変化はなく、前年同期比で3~4割増というペースが続いているが、預金残高の増加ペースはそれを下回っており、足下のベトナムの資金需給の逼迫状況や厳しい貸出競争を考慮すると、ここからの預貸利ザヤの劇的な改善は見込めないとみるべきかもしれない。当面は貸出残高の拡大をドライバーとした利益水準の向上が続くことになるだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業