

 2026.11.13ベトナム
ホアファットグループ 2026年7-9月期決算
企業紹介
同社はベトナムの大手鉄鋼メーカーである。1992年に建設用機械・設備商社として創業した。1996年から鉄鋼製品事業に参入し、2001年に電炉による粗鋼生産を開始した。製鉄事業のほか、農業関連事業、不動産事業も手掛けている。製鉄事業が売上高の93%、税引後利益の83%を占める主力事業となっている(2025年12月期)。また、2026年2月に株式を公開したホアファット農業開発が中核となっている農業関連事業は売上高の5%、税引後利益の10%を占めている(同)。同社の特徴はアグレッシブな経営である。2020年8月以降、積極的に鉄鋼生産能力を増強し、2021年1-3月期には粗鋼生産規模でベトナム国内最大の企業となった。2025年10―12月期には新設のズンクワット第2製鉄所の稼働が始まっており、これによって同社の最大生産能力は、新製鉄所稼働前の700万トン/年から1,600万トン/年に拡大する見通しだ。ベトナム国内および東南アジアでの存在感は一段と高まることになる。
2026年7-9月期業績
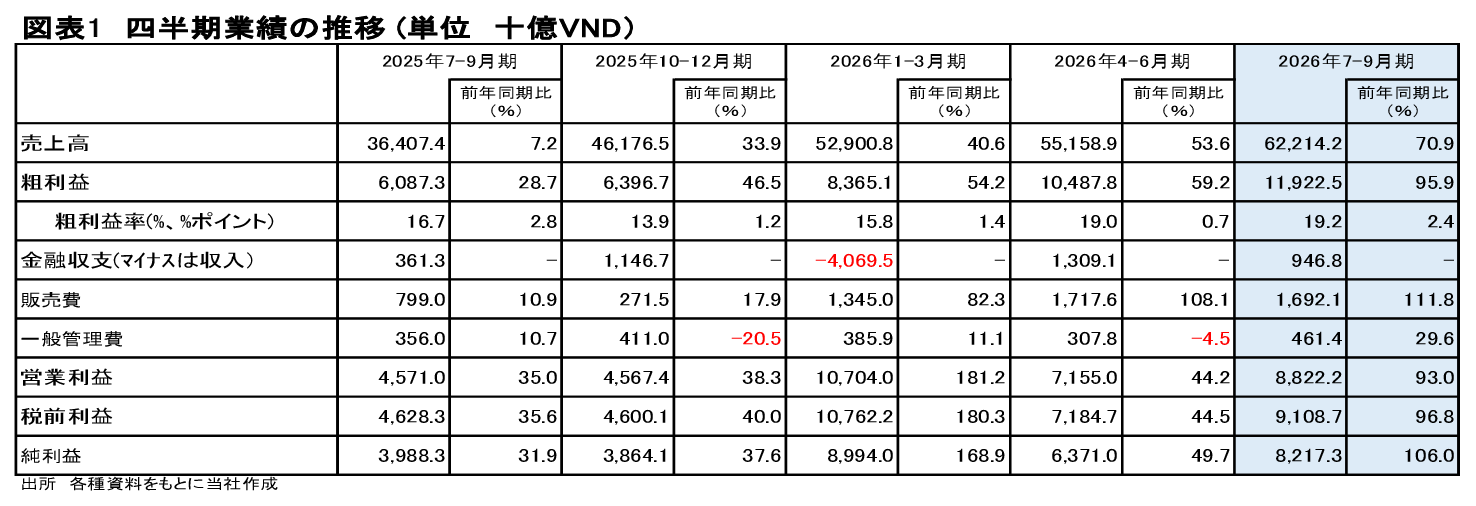
ズンクワット第2製鉄所の稼働による生産能力拡大を活用し、ベトナム国内のインフラ建設向け需要や不動産開発向け需要の拡大に積極的に対応した結果、販売数量(ビレットなどの半製品の外部販売分を含むベース)が同54%増の380万トンとなった。製品の高付加価値化などによって平均販売単価が上昇したこともあり、売上高は同70.9%増の62.2兆VND(ベトナムドン)となった。
高付加価値化による平均販売価格の上昇や稼働率上昇によるコスト低減効果などによって原材料価格の上昇を吸収できたため、粗利益率は同2.4%ポイント上昇の19.2%となり、粗利益は同95.9%増の11.9兆VNDとなった。販売費が同111.8%増の1.6兆VNDに拡大したほか、金融収支の支払超過額が大幅に増加したが、一般管理費は同29.6%増の4,614億VNDに抑制されたため、営業利益は同93.0%増の8.8兆VNDとなった。税前利益は同96.8%増の9.1兆VND、純利益は同108.0%増の8.2兆VNDとなった。生産能力の増強と国内需要拡大のタイミングがマッチし、利益水準の急速な向上が続いている。製品の高付加価値化も時宜を得ており、同社の販売価格の安定・上昇に寄与しているようだ。力強い利益成長が続く可能性が高まっている。
株価の推移
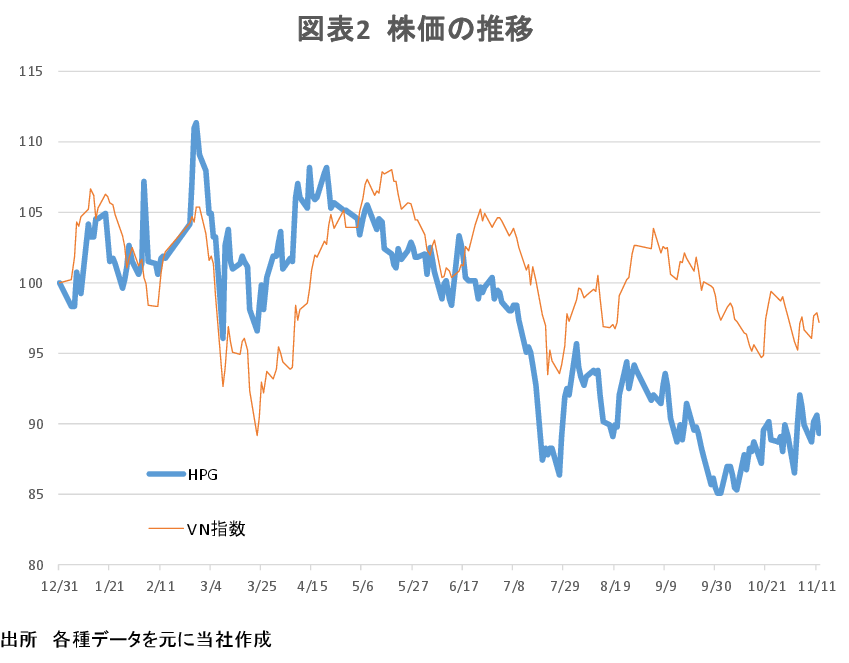
同社の株価とVN指数を2025年末の終値を100としてそれぞれを指数化したものが図表2である。2026年の年初からの同社の株価は概ねVN指数と連動しているが、5月以降はアンダーパフォーム傾向が続き、7月以降はその差が広がっている。11月12日終値ベースの2025年末比変動率はVN指数が3%の下落となっているのに対し、同社が11%の下落となっている。11月12日終値21,050VNDで計算した同社の時価総額は177.7兆VNDであり、それは2025年12月期実績の純利益15.5兆VNDの11.5倍となっている。
同社は2026年12月期について、売上高(売上値引等控除前)を前期比34.5%増の210兆VND、税引後利益を同41.8%増の22兆VNDと計画している。2026年1-9月累計実績の進捗率は売上高が82%、税引後利益が108%となっており、既に税引後利益の水準は計画を上回る水準に達している。計画は極めて順調に進捗していると評価することが出来るだろう。
足下の業績は好調で、業績の見通しも良好と考えられるにも関わらず、株価パフォーマンスは悪化傾向を示している。国際的な鉄鋼市況の悪化を懸念している可能性があるが、同社はベトナム国内に強固な地盤を持ち、政府や大手建設企業、不動産開発企業を顧客としていることから、国際的な鉄鋼市況悪化に対する耐性は強いと考えられる。この点は留意しておく必要があるだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業