

 2026.11.17ベトナム
ビンホアン水産 2026年7-9月期決算
企業紹介
同社はチャ魚(東南アジアのメコン川やチャオプラヤー川原産のナマズ目パンガシウス科の一種でバサ、キャットフィッシュなどとも呼ばれる)という淡水魚を中心に養殖、加工、販売を一貫して手掛ける水産物加工業者で、この事業領域ではベトナムのトップ企業である。1997年にベトナム南部のメコン川下流域のドンタップ省サディークで創業し、チャ魚をタラの代用食材魚種として欧米向け輸出の拡大に取り組んできた。その後は国際的基準に耐えうるサプライチェーンの品質を強みとして「ビンホアン・ブランド」を確立し、ウォルマートなど世界的な小売チェーンでも販売されるに至っている。
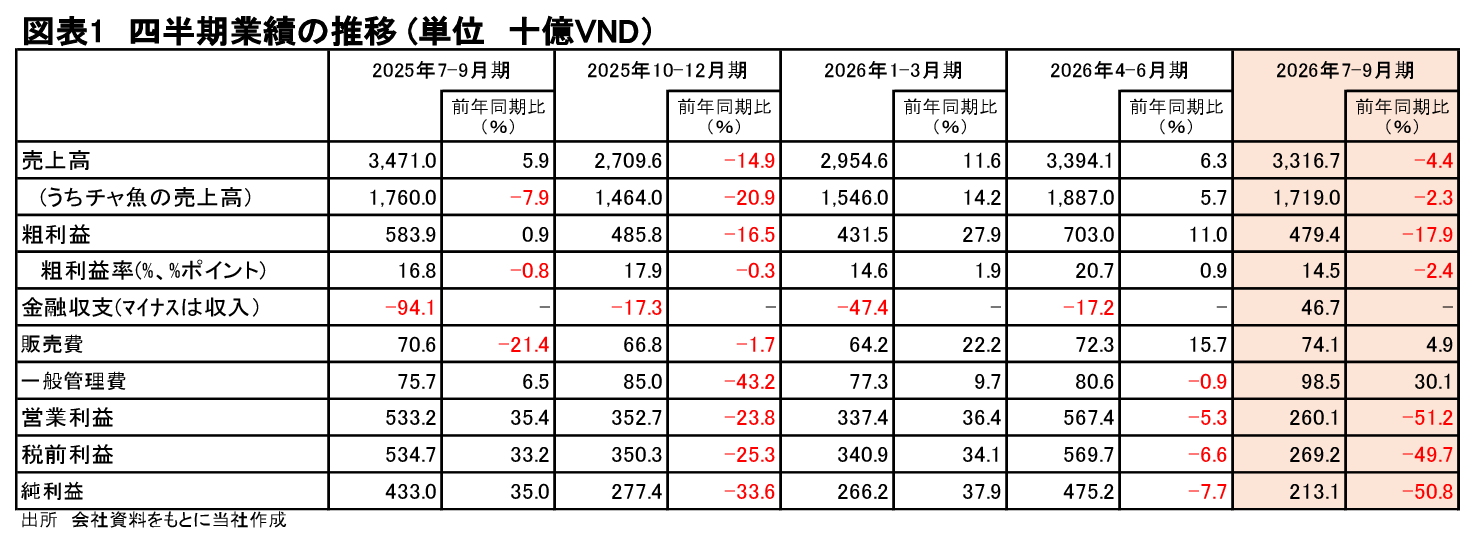
2026年7-9月期業績
2026年7-9月期の売上高は前年同期比4.4%減の3.3兆VND(ベトナムドン)だった。チャ魚の輸出の不振によって米国向けの売上高が同16.2%減の8,560億VNDに落ち込んだ。なお、全社のチャ魚の売上高は同2.3%減の1.7兆VNDに減少している。ヘルスケア製品の落ち込みなどによってベトナム国内の売上高は同6.7%減の8,230億VNDとなった。一方、欧州、中国、その他地域(アジア大洋州諸国)の売上高は2桁を超える増収となっている。
チャ魚の北米向け輸出数量が減少したため、粗利益率は同2.4%ポイント低下の14.5%となり、粗利益は同17.9%減の4,794億VNDとなった。外国為替売買益の減少や支払利息の増加によって金融収支が前年同期の941億VNDの受取超過から467億VNDの支払超過に転じたこと、販売費が同4.9%増の741億VNDに増加したこと、一般管理費も同30.1%増の985億VNDに増加したことなどによって営業利益は同51.2%減の2,601億VNDに落ち込んだ。税前利益は同49.7%減の2,692億VND、純利益は同50.8%減の2,131億VNDとなった。
同社は2026年12月期の売上高を前期比16.4%増の14.0兆VNDと計画している。2026年1―9月累計実績の進捗率は69%となっている。北米のチャ魚需要の回復が滞っているとみられ、計画の進捗は遅れている可能性がある。
株価の動向
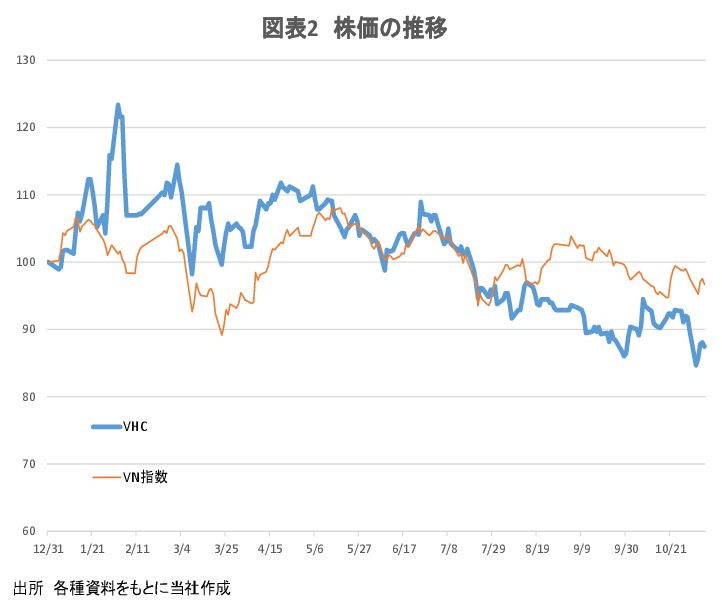
図表2は2025年末の終値を100として同社の株価とVN指数を指数化したものである。同社の株価は7月下旬までVN指数とほぼ連動していたが、8月以降のVN指数の反発に対し、同社の株価は下落を続け、アンダーパフォームが明確になっている。11月16日終値の2025年末比変動率はVN指数が3%の下落となっているのに対し、同社は10%の下落となっている。また、11月16日終値50,700VNDで計算した同社の時価総額は10.6兆VNDで、これは2025年12月期の純利益の実績1.3兆VNDの8.2倍となっている。
株価パフォーマンスが停滞している要因は、業績の停滞が続いていることが挙げられよう。新しい市場の開拓が必要だが、日本でチャ魚需要拡大の動きがある。日本の大手水産業者が供給の安定性や価格競争力に注目し、チャ魚の日本での販売に高い関心を示しているほか、かまぼこの生産者の組合が、原料の白魚のすり身の価格高騰を受け、チャ魚の利用を検討し始めているとのことである。日本市場は品質要求が高く、高い参入障壁があるが、これをクリアできれば新たな市場の開拓が可能となる。米国や欧州市場での品質の差別化に成功していることを考慮すると、高い競争力を以て日本市場の開拓を進める能力は十分にあるといえそうだ。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業