

 2026.11.17ベトナム
サンシャイングループ 2026年7-9月期決算
企業紹介
同社はベトナムの不動産開発大手のサンシャイングループの中核上場企業である。2015年に設立された投資会社を起源とし、グループ創業者であるドー・アイン・トゥアン氏のもと、金融とテクノロジーを担うKSファイナンスへと変遷を遂げた。2021年にハノイ証券取引所へ上場し、その後は同社が中心となってグループの再編が急速に進められている。2024年に現社名へと変更し、2025年9月にはグループ最大の高級住宅用不動産開発企業であるサンシャインホームズを子会社化した。
同社の最大の強みは、ハノイやホーチミンの一等地に豊富な開発用地を確保していることである。そのほか、行政や法的なボトルネックにより開発がストップした塩漬け案件を買い取り、早期に正常化・収益化させる卓越したトラブル解決力も高く評価されている。また、前身の強みである最先端のITや金融技術をベースにした次世代スマートシティの開発を得意としており、他社には真似できない独自のハイテク不動産デベロッパーとして、市場で強い競争優位を確保している。
2026年7-9月期業績
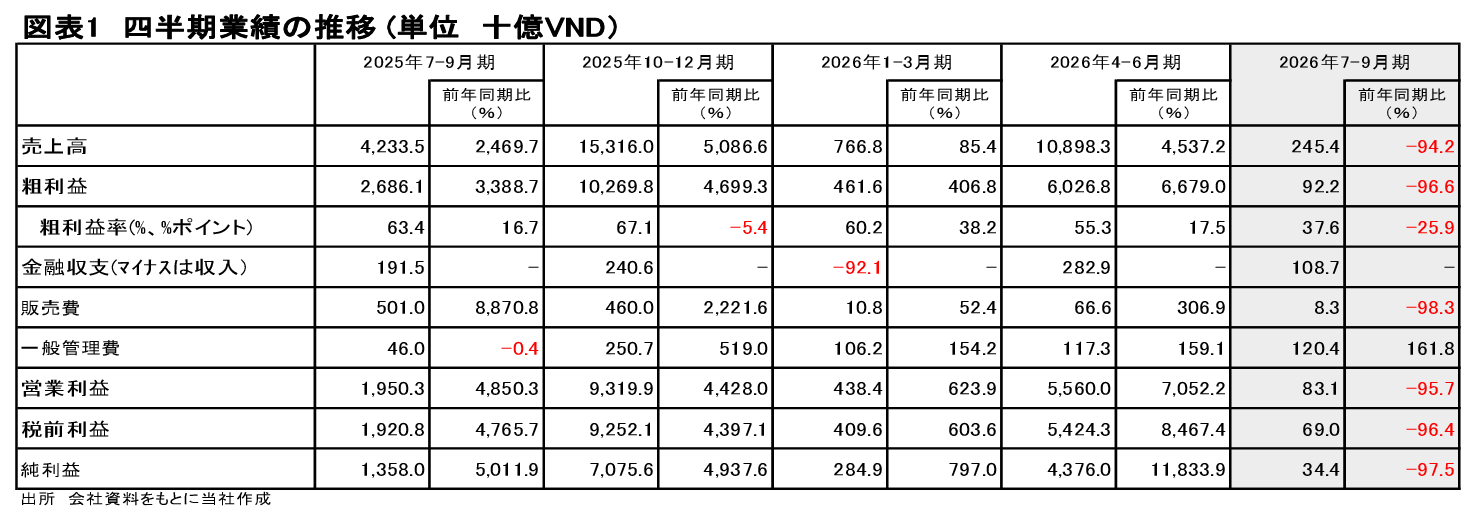
2026年7―9月期の売上高は前年同期比94.2%減の2,454億VND(ベトナムドン)へ大きく減少した。不動産関連企業の業績は物件の引き渡しのタイミングに大きな影響を受け、業績の変動が大きくなることがある。7-9月期の売上高急減速も、同社がハノイ市で進めているノーブル・リベラ・プロジェクト等の引き渡しの進捗が行政手続き等の遅れに影響を受けた可能性がある。同社は2026年12月期の売上高を前期比98.0%増の40.0兆VNDと計画しているが、2026年1―9月累計の売上高の実績11.9兆VNDで、進捗率は30%にとどまる。高水準の顧客前受金残高等を考慮すると、計画達成の可能性はあるものの、計画の進捗状況は遅れている可能性が高まっているといえるだろう。
売上高の減少により粗利益も同96.6%減の922億VNDに縮小した。借入負担軽減によって金融収支の支払超過額が前年同期の1,915億VNDから1,087億VNDに減少し、販売費も同98.3%減の83億VNDに減少したが、一般管理費は同161.8%増の1,204億VNDに増加した。営業利益は同95.7%減の831億VND、税前利益は同96.4%減の690億VND、純利益は同97.5%減の344億VNDとなった。
株価の推移
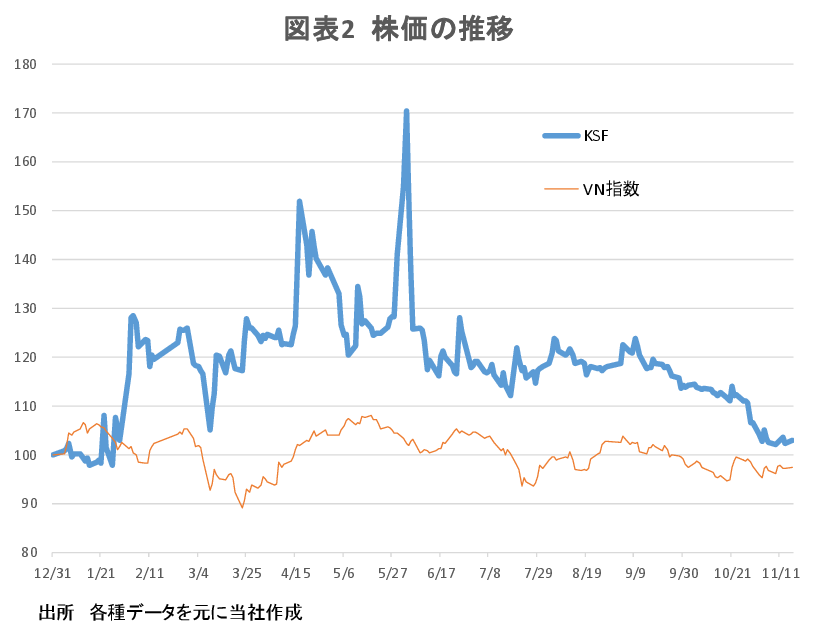
同社の株価とVN指数を2025年末の終値を100としてそれぞれを指数化したものが図表2である。同社の株価は年初から概ねVN指数をアウトパフォームしているが、9月以降の下落トレンドによって、その差は大きく縮小している。業績の進捗状況が投資家の期待に届いていないことが要因の一つと考えられる。ただし、中長期的には新鋭の高級価格帯の住宅開発業者として地保を固めつつある点も忘れるべきではないだろう。11月16日時点でVN指数は2025年末比3%の下落となっているのに対し、同社は同2%の上昇となっている。11月16日終値68,400VNDで計算した時価総額は61.5兆VNDで、2025年12月期実績の純利益8.5兆VNDの7.2倍となっている。同社は既にホーチミン証券取引所への上場市場変更を準備しており、流動性の改善が今後の株価パフォーマンス改善に貢献する可能性もある。また、時価総額が大きいため、資本政策次第ではFTSEラッセルの新興国株価指数への採用の可能性もあるだろう。
加入協会 日本証券業協会 一般社団法人資産運用業協会
主な事業 金融商品取引業